Мы восстановили историю кредитных линий региона за 2024–2026 годы, посмотрели, у каких банков область занимала деньги, на каких условиях и сколько могла заплатить процентов. А ещё сравнили эти расходы с отдельными статьями бюджета.
В начале октября 2026 года белгородский минфин объявил новую закупку: региону нужна возобновляемая кредитная линия на 4 миллиарда рублей. Начальная цена контракта — 990,3 миллиона рублей. Срок — 548 дней.
На первый взгляд арифметика выглядит не слишком позитивно: область занимает 4 миллиарда и готова отдать банку почти миллиард сверху. Но 990 миллионов — не комиссия «за право занять» и даже не сумма, которую бюджет обязательно заплатит банку. Это предельная стоимость процентов по кредитной линии при заложенных в закупку условиях. Нужно понимать, что если область возьмёт меньше денег или вернёт их раньше, фактические расходы будут ниже. Заявки банки могут подавать до 23 октября, подведение итогов назначено на 27 октября, поэтому на 10 октября ни банк-победитель, ни итоговая цена ещё не известны.
Однако эта закупка хорошо показывает, как за последние три года изменилась долговая модель Белгородской области. В начале 2024 года у региона практически не было банковского долга. К октябрю 2026-го банкам область должна уже 17,9 миллиарда рублей. Вместе с этим выросла и цена обслуживания госдолга: примерно с 540 миллионов рублей в 2024 году до 2,21 миллиарда в 2025-м. На 2026 год расходы планировались уже на уровне 4,24 миллиарда рублей.
Получается, вопрос уже не только в том, сколько область занимает. Не менее важен другой: сколько бюджет каждый год тратит просто на то, чтобы этими деньгами пользоваться.
2024 год. Как и почему возник банковский долг
На 1 января 2024 года государственный долг Белгородской области составлял около 31,6 миллиарда рублей, но кредитов коммерческих банков в его структуре не было. Основную часть обязательств составляли бюджетные кредиты, то есть деньги федерального бюджета на существенно более льготных условиях. За 2024 год ситуация изменилась.
Из отчёта об исполнении областного бюджета следует, что регион привлёк 4 миллиарда рублей кредитов кредитных организаций. Погашения таких кредитов за год в отчёте нет. Поэтому на 1 января 2025 года те же 4 миллиарда рублей уже отражались в структуре государственного долга как банковские кредиты. Общий долг региона к этому моменту составлял около 27,3 миллиарда рублей.
Но из опубликованного закона об исполнении бюджета невозможно установить, какой именно банк предоставил эти 4 миллиарда, на какой срок и по какой конкретно ставке. Отчёт показывает финансовый результат — привлечение денег, — но не раскрывает условия отдельного банковского контракта. Публичного контракта, который позволил бы надёжно связать эти 4 миллиарда с конкретным банком, в доступных нам индексируемых данных найти не удалось. Выходит, что факт банковского заимствования подтверждается официальной бюджетной отчётностью, но восстановить его договорную историю только по опубликованным бюджетным документам нельзя.
Зато известна фактическая стоимость обслуживания всего государственного долга области. В 2024 году на процентные платежи ушло 539,9 миллиона рублей. Изначально областной бюджет позволял потратить на обслуживание долга около 1,5 миллиарда рублей, то есть фактические расходы оказались почти втрое меньше предусмотренного лимита.
Для масштаба: в том же бюджете на весь раздел «Средства массовой информации» было предусмотрено около 445 миллионов рублей. То есть даже относительно спокойный по долговым расходам 2024 год обошёлся областному бюджету по процентам дороже годового финансирования этого раздела.
2025 год. У Белгородской области сразу 10 миллиардов кредитных линий
Весной 2025 года коммерческие заимствования становятся уже не разовой операцией команды белгородского минфина во главе с Натальей Шаролаповой. Минфин Белгородской области провёл две закупки на открытие возобновляемых кредитных линий: на 4,9 миллиарда и 5,1 миллиарда рублей. Совокупный лимит — ровно 10 миллиардов.
Начальная максимальная стоимость процентов по первой линии составляла 1,668 миллиарда рублей, по второй — 1,736 миллиарда. В публикации «Коммерсанта» по данным закупок срок обеих линий указан как 507 дней, ставка — плавающая. По реестровому своду закупок регионального минфина эти контракты можно сопоставить с ВТБ. В своде на банк приходится три контракта общей стоимостью 5,214 миллиарда рублей. Эта сумма до копейки совпадает с совокупной ценой двух весенних кредитных линий и ещё одной кредитной закупки конца 2025 года: 1,6675 + 1,7356 + 1,8112 миллиарда рублей. Это позволяет достаточно уверенно связать все три контракта с ВТБ.
К концу года регион открыл ещё одну линию — уже на 5 миллиардов рублей. Первоначально максимальную стоимость процентов оценили в 1,867 миллиарда, по итогам торгов контракт заключили примерно за 1,811 миллиарда рублей. Пользоваться этими деньгами предполагалось с 12 января 2026 года до 12 декабря 2027-го.
Здесь возникает принципиальная разница между двумя цифрами: лимитом кредитной линии и фактическим долгом. Постараемся вам объяснить это понятным языком: открыть линию на 5 миллиардов — не значит в тот же день занять 5 миллиардов. Возобновляемая линия позволяет брать деньги частями, возвращать их и затем использовать лимит снова. Проценты начисляются на фактическую задолженность, а не автоматически на весь заявленный лимит. Поэтому корректно установить, сколько именно было выбрано из каждой из двух линий ВТБ, из открытой бюджетной отчётности нельзя.
Можно увидеть другое — совокупную динамику банковского долга. На 1 января 2025 года область была должна банкам 4 миллиарда рублей. К 1 февраля долг сократился до 2,8 миллиарда, а уже к 1 марта вырос до 9 миллиардов рублей. По итогам всего 2025 года объём привлечённых банковских кредитов составил примерно 15 миллиардов рублей — около 14,97 миллиарда по программе внутренних заимствований. Но официальный отчёт белгородского минфина не позволяет разложить эту сумму по конкретным кредитным линиям и показать: столько-то область взяла из первой, столько-то — из второй.
Зато резко меняется другая цифра — стоимость долга. Если в 2024 году на его обслуживание ушло около 540 миллионов рублей, то в 2025-м — уже 2,21 миллиарда. Рост — примерно в 4,1 раза за один год. Это уже сопоставимо не с отдельной небольшой статьёй расходов, а с целым бюджетным разделом. Например, на культуру в областном бюджете на 2025 год предусматривалось около 2,16 миллиарда рублей. То есть проценты по государственному долгу за год оказались примерно равны всему годовому бюджету культуры региона.
При этом говорить, что минфин просто без оглядки набирал дорогие кредиты, тоже было бы неверно. В октябре 2025 года «Фонарь» рассказывал, что региональное правительство оценивало экономию на рефинансировании банковских кредитов более чем в 1,5 миллиарда рублей. Ещё 660,1 миллиона рублей, по расчётам властей, удалось сэкономить именно за счёт использования возобновляемых кредитных линий: деньги можно было возвращать при поступлении доходов и снова занимать тогда, когда они требовались бюджету.
Иными словами, без управления долгом расходы могли быть ещё больше. Но сам масштаб процентных платежей от этого не исчезает.
2026 год. Долг банкам достиг почти 18 миллиардов
В 2026 году регион продолжил занимать у коммерческих банков. Первая крупная линия фактически перешла из декабрьской закупки 2025 года: 5 миллиардов рублей у ВТБ, с максимальной стоимостью процентов около 1,811 миллиарда рублей и возможностью пользоваться деньгами почти два года.
В феврале минфин объявил новую закупку ещё на 5 миллиардов рублей сроком на 731 день. Начальную стоимость процентов оценили примерно в 1,902 миллиарда рублей, а по итогам торгов она снизилась до 1,794 миллиарда. Победителем стал Сбербанк.
Летом, когда региональное правительство уже возглавил Александр Шуваев в статусе врио губернатора, появилась ещё одна линия — на 4,9 миллиарда рублей, также на 731 день. Первоначальная стоимость обслуживания составляла 1,642 миллиарда рублей, итоговая цена контракта — около 1,584 миллиарда. Ставка плавающая: она рассчитывается исходя из действующей ключевой ставки Центробанка и надбавки банка. Отдельных комиссий условия закупки не предусматривают.
Название банка по этой закупке в доступных нам открытых систем надёжно подтвердить не удалось, поэтому мы не станем приписывать этот контракт конкретной кредитной организации.
Наконец, в октябре регион решил открыть ещё одну линию — на 4 миллиарда рублей. Именно её максимальная цена — 990,3 миллиона рублей — и дала повод для заголовка этой статьи.
Получается, только кредитные линии, действующие или закупавшиеся для использования в 2026 году, дают региону доступ почти к 19 миллиардам рублей банковских денег: 5 + 5 + 4,9 + ещё 4 миллиарда по новой закупке. Но это опять не означает, что все 19 миллиардов одновременно превратились в долг.
На 1 июня 2026 года государственный долг Белгородской области составлял около 47,2 миллиарда рублей, из которых 18,2 миллиарда приходилось на банковские кредиты. К 1 октября общий госдолг снизился до 43,3 миллиарда рублей, а задолженность перед банками — до 17,9 миллиарда. Ещё 25,2 миллиарда область была должна по бюджетным кредитам, около 200 миллионов приходилось на государственные гарантии.
Это, пожалуй, лучше всего объясняет механику возобновляемых линий. Совокупный доступный лимит может быть выше фактической задолженности: регион постоянно занимает и погашает деньги в зависимости от кассовых разрывов.
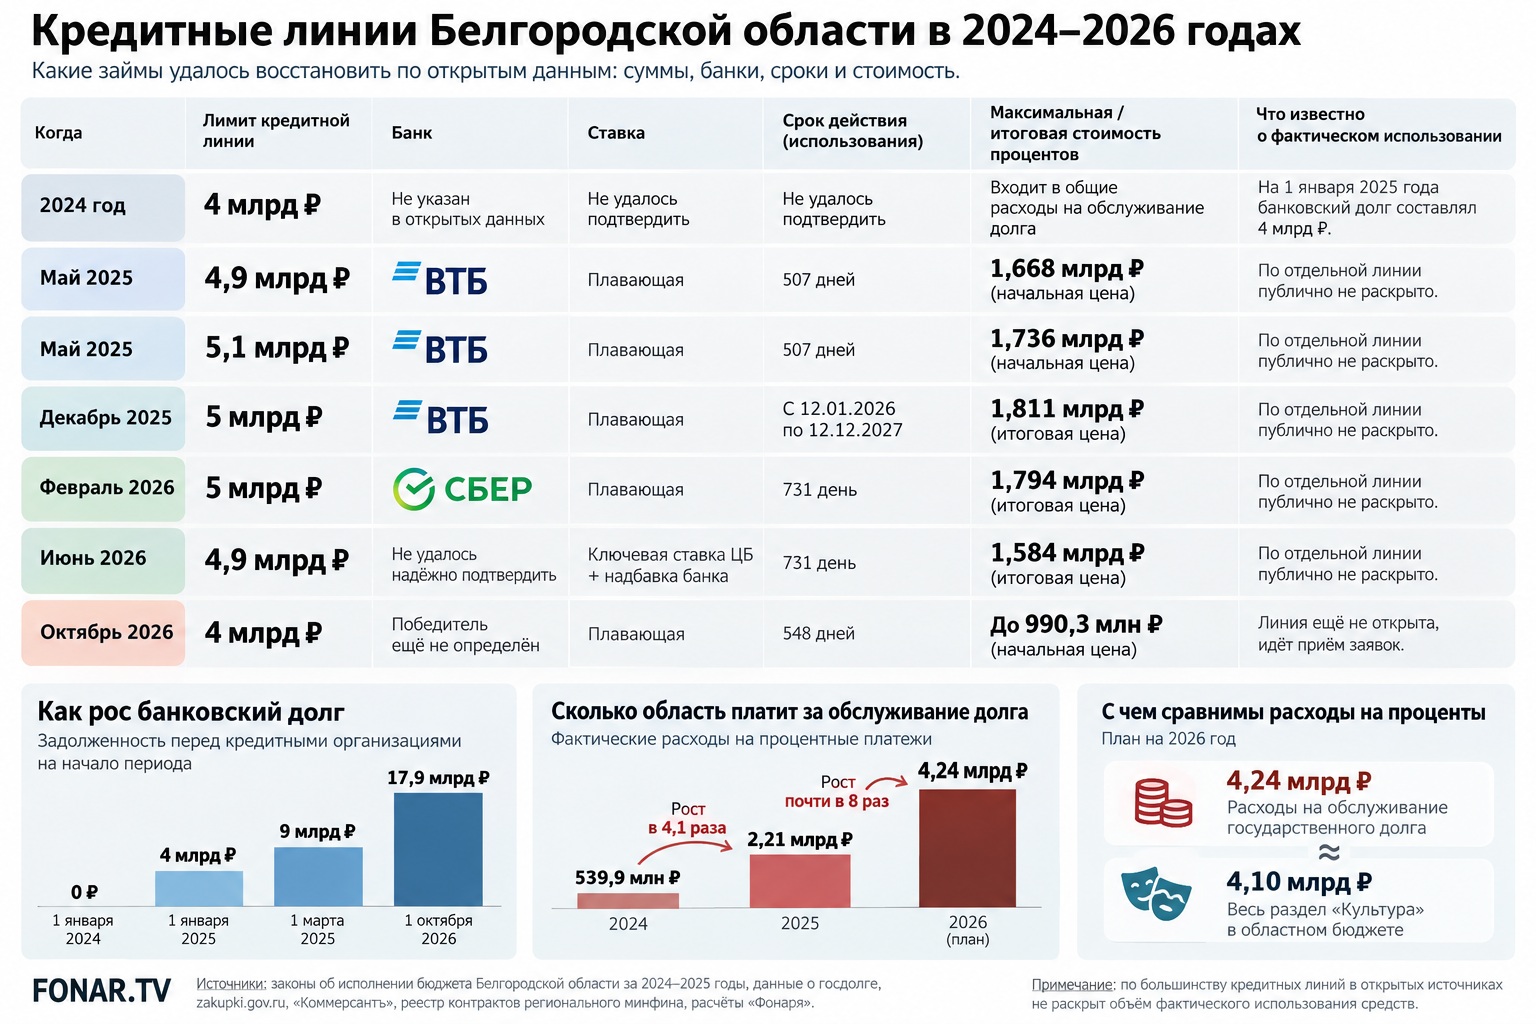 Какие кредитные линии удалось восстановить, инфографика fonar.tv
*Связь трёх закупок с ВТБ восстановлена по реестровому своду контрактов регионального минфина: общая стоимость трёх контрактов ВТБ точно совпадает с итоговой стоимостью этих трёх кредитных закупок.
Сколько бюджет отдаёт за долги
Если смотреть не на номинал кредитных линий, а на реальные расходы бюджета, картина выглядит ещё нагляднее.
2024 год — 539,9 миллиона рублей.
2025 год — около 2,21 миллиарда рублей.
2026 год — около 4,24 миллиарда рублей по плану.
За два года ежегодная стоимость обслуживания долга, таким образом, увеличивается почти в восемь раз. Причём первоначально такой рост не предполагался. Когда принимался бюджет, на обслуживание государственного долга закладывали около 1,5 миллиарда рублей на 2024 год, 1,77 миллиарда на 2025-й и 1,87 миллиарда на 2026-й.
В 2024-м фактические расходы, наоборот, оказались намного меньше лимита. В 2025-м — уже примерно на четверть выше первоначального ориентира. А показатель 2026 года в 4,24 миллиарда рублей более чем вдвое превосходит сумму, которую на обслуживание долга планировали всего за два года до этого.
Главная причина понятна из самой структуры долга: вместо преимущественно дешёвых федеральных бюджетных кредитов региону всё чаще приходится пользоваться банковскими деньгами, стоимость которых привязана к высокой ключевой ставке. 4,24 миллиарда рублей процентов — это немного больше, чем в областном бюджете предусматривалось на весь раздел «Культура» на 2026 год — около 4,10 миллиарда рублей.
То есть бюджет фактически получает ещё один крупный «виртуальный департамент», который ничего не строит, не лечит, не учит и не ремонтирует. Его единственная статья расходов — цена уже занятых денег.
Почему тогда область продолжает брать кредиты?
Ответ понятен всем, кто следит за новостями экономики и в целом за экономической ситуаций: из-за дефицита бюджета. После июльских поправок доходы Белгородской области на 2026 год оценивались примерно в 174 миллиарда рублей, расходы — в 189,3 миллиарда. Дефицит — около 15,24 миллиарда рублей.
Банковские линии нужны в том числе для покрытия этого разрыва и погашения прежних обязательств. Именно эти две цели прямо прописаны и в октябрьской закупке новой четырёхмиллиардной линии.
У Белгородской области есть ещё одна особенность: значительная часть федеральной поддержки связана с приграничной ситуацией и имеет целевое назначение. Такие деньги нельзя автоматически использовать на любую текущую потребность бюджета. При этом собственные расходы региона сохраняются, а поступления и выплаты не совпадают по времени. Отсюда потребность в краткосрочных кредитах.
Возобновляемая кредитная линия в такой ситуации рациональнее обычного кредита: регион платит проценты только за реально используемые деньги и может погашать долг, когда в бюджет приходит достаточно доходов. Но дорогая ликвидность остаётся дорогой.
От нуля до 17,9 миллиарда
Если отбросить все технические детали, историю политики белгородского минфина последних трёх лет можно описать четырьмя цифрами. В начале 2024 года банковского долга у Белгородской области не было. На начало 2025 года — 4 миллиарда рублей. К марту 2025-го — уже 9 миллиардов. На 1 октября 2026 года — 17,9 миллиарда рублей. Параллельно цена обслуживания всего государственного долга выросла примерно с 540 миллионов до более чем 4 миллиардов рублей в год.
Поэтому главный смысл октябрьской закупки не в эффектной формуле «миллиард рублей за кредит в четыре миллиарда». Сама по себе она вводит в заблуждение: миллиард — лишь предельная цена процентов, а не обязательный платёж. Важнее другая тенденция.
Белгородская область всё сильнее зависит от коммерческого долгового рынка. Банковский кредит из эпизодического инструмента превращается в постоянный элемент финансирования бюджета. И при нынешней стоимости денег это означает, что всё большая часть региональных расходов заранее зарезервирована не на новые школы, дороги, учреждения культуры или поддержку бизнеса, а на проценты по уже возникшим обязательствам.
В 2024 году эта цена составляла полмиллиарда рублей. В 2025-м — уже больше 2 миллиардов. В 2026-м — больше четырёх. И именно за этой динамикой теперь стоит следить не меньше, чем за размером самого государственного долга.
***
Чтобы точнее понять, сколько именно Белгородская область фактически использовала по каждой кредитной линии и сколько денег уже заплатила банкам, редакция «Фонаря» направит запрос в региональное министерство финансов и бюджетной политики.
Мы попросим раскрыть данные по каждому кредитному договору за 2024–2026 годы: какой банк предоставлял деньги, какой был лимит, сколько средств область реально выбирала, какой была максимальная задолженность, по какой формуле рассчитывалась ставка и какую сумму процентов регион уже выплатил. Отдельно мы запросим размер банковской надбавки к ключевой ставке и сведения о рефинансировании прежних долгов. Это важно, потому что опубликованные бюджетные документы позволяют увидеть общую сумму банковского долга и совокупные расходы на его обслуживание, но не дают полностью восстановить движение денег по каждому отдельному контракту.
Кроме того, «Фонарь» обратится за комментарием к доценту кафедры экономики и финансов Липецкого филиала Финансового университета при Правительстве России Максиму Евсину. Мы попросим его оценить, насколько нынешняя долговая модель устойчива для Белгородской области, как на расходы региона повлияют дальнейшие изменения ключевой ставки и дефицита бюджета и при каких условиях рост коммерческого долга может стать для области серьёзным ограничением.
Отдельный вопрос — что будет происходить дальше. Если регион продолжит закрывать часть бюджетного дефицита банковскими кредитами, то даже при стабилизации самого госдолга расходы на проценты могут ещё некоторое время оставаться высокими. Насколько этот сценарий вероятен и есть ли у Белгородской области возможность снова увеличить долю более дешёвых бюджетных кредитов, мы также обсудим с экспертом.


