Теперь его компания БСК оспаривает решения УФНС в арбитражном суде, а предприниматель утверждает, что ведомство не учло прежние договорённости и уже уплаченные налоги. «Фонарь» поговорил с Дивиченко, получил документы по спорным операциям, изучил экспертные заключения, получил позицию белгородской налоговой и восстановил историю одного автомобиля, стоимость которого стала предметом разбирательства.
Как строительный бизнес превратился в таксомоторный
Разговор с главным редактором «Фонаря» предприниматель Олег Дивиченко начинает с собственной биографии. По его словам, без понимания того, как он запускал бизнес, трудно разобраться в происходящем сейчас. Дивиченко родился в 1984 году в Комсомольске-на-Амуре, учился в разных городах, а в 2001 году переехал в Белгородскую область. Окончил Разуменскую школу № 2 с медалью, затем — Белгородский государственный технологический университет с красным дипломом. Позднее, как рассказывает сам предприниматель, защитил кандидатскую диссертацию.
После университета работал в строительной компании «Домострой», а затем начал собственное дело. С 2010 года развивал строительный бизнес, в том числе компании под названием БСК. Среди заказчиков, с которыми сотрудничали его предприятия, он называет «Русагро», «Мираторг», структуры «Газпрома» и другие крупные организации.
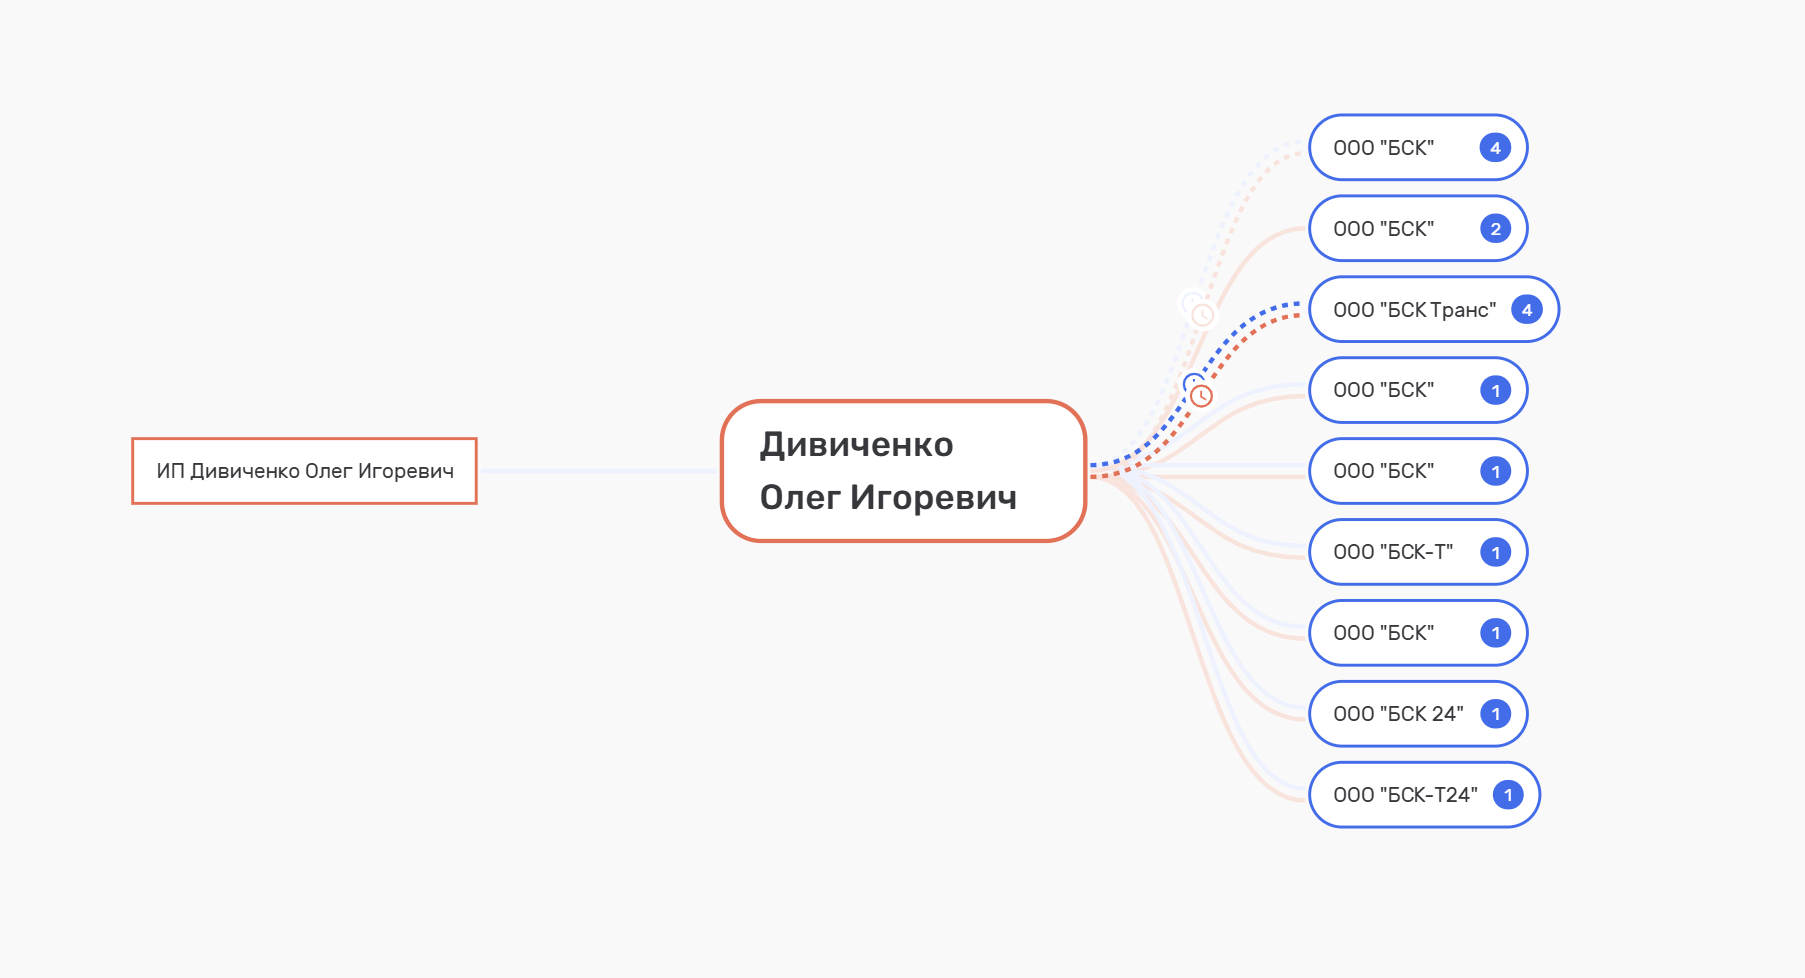 Бизнес Олега Дивиченко, схема rusprofile.ru
По словам Дивиченко, к 2019 году в строительном бизнесе появились свободные деньги, которые можно было направить на развитие нового направления.
— У меня стоял выбор: либо деньги эти заплатить в качестве налогов, вывести прибыль и купить, допустим, яхту где-нибудь на Мальдивах, либо вкладывать их внутри страны, — объясняет он свой выбор.
В итоге вместе с матерью Татьяной Дивиченко предприниматель решил заниматься автомобилями для такси. Начинали они с покупки новых Volkswagen у официальных дилеров. Впоследствии стали приобретать и машины российского производства, в частности Lada Vesta и Lada Granta.
Развивать автопарк помогали лизинговые программы. Благодаря им компания могла получать автомобили, не оплачивая сразу всю стоимость, а распределяя платежи в течение определённого срока. Некоторые программы, по словам предпринимателя, предусматривали государственную поддержку при покупке отечественных машин.
Парк постепенно увеличивался. За четыре года он вырос примерно до 700 автомобилей, а в бизнесе, связанной с семьёй Дивиченко, были заняты более тысячи человек. Здесь, оговоримся сразу, нужно учитывать устройство семейного бизнеса Дивиченко. Машины принадлежат разным участникам группы: юридическим лицам, индивидуальным предпринимателям и физлицам. Часть автомобилей находится в лизинге, часть — выкупили, некоторые временно не используют, потому что им нужен ремонт, в том числе после атак со стороны ВСУ. Именно такая структура бизнеса стала важным обстоятельством конфликта с налоговой.
 Олег Дивиченко, фото из архива vk.ru/sshor1_belgorod
Почему машины оформляли на физлиц?
Большую часть автомобилей для таксомоторного направления предприниматели Дивиченко покупали в лизинг. Это финансовая аренда, при которой лизинговая компания покупает имущество и передаёт его клиенту во временное владение и пользование за установленные платежи. После выполнения условий договора клиент обычно может выкупить автомобиль.
Олег объясняет, что первоначально машины оформляли на юридические лица. Но затем права и обязанности по некоторым лизинговым договорам передавали физическим лицам, в том числе его матери. Для этого заключали договоры уступки, которые участники называют цессией.
В отличие от обычной продажи автомобиля такая сделка предполагает передачу другому лицу определённых договорных прав, а при соблюдении необходимых условий — и обязательств перед лизингодателем. Например, новый участник договора может принять на себя обязанность выплачивать оставшиеся лизинговые платежи, а после завершения расчётов получить машину в собственность.
— Есть закон о лизинге. Мы воспользовались им и делали цессию на физических лиц, в том числе на Татьяну Анатольевну [Дивиченко], — рассказывает предприниматель.
По словам Дивиченко, лизинговые компании знали об операциях и согласовывали их. Такая модель использовалась в его бизнесе неоднократно.
Сама по себе передача прав между юридическим и физическим лицом законна. Но поскольку участники сделок связаны родственными и корпоративными отношениями, у налоговой могут возникать дополнительные вопросы к их экономическому содержанию.
Родственники и подконтрольные им компании при определённых условиях признаются взаимозависимыми лицами. Налоговые органы вправе исследовать, не использовались ли операции между ними для неправомерного уменьшения налоговых обязательств. При этом сам факт взаимозависимости не доказывает налогового нарушения. В случае БСК основным предметом разногласий стала стоимость передаваемых прав. Чтобы понять, как именно возник этот спор, «Фонарь» изучил предоставленные предпринимателем документы по одной машине. Вместе с Дивиченко мы выбрали автомобиль под №31 (да, мы любим наш регион — прим. автора).
Автомобиль за 827 тысяч рублей, права на него за 50 тысяч. Как выглядела сделка
В распоряжении редакции оказался договор лизинга, заключённый 1 марта 2023 года между ООО «Каркаде» и ООО «Белгородская строительная компания». Предмет договора — автомобиль АТС 2022-01-CNG 2023 года выпуска. Это отечественная легковая машина с двигателем объёмом 1,6 литра, предназначенная для работы в том числе на природном газе. Продавцом выступало ООО «Техинком-Авто».
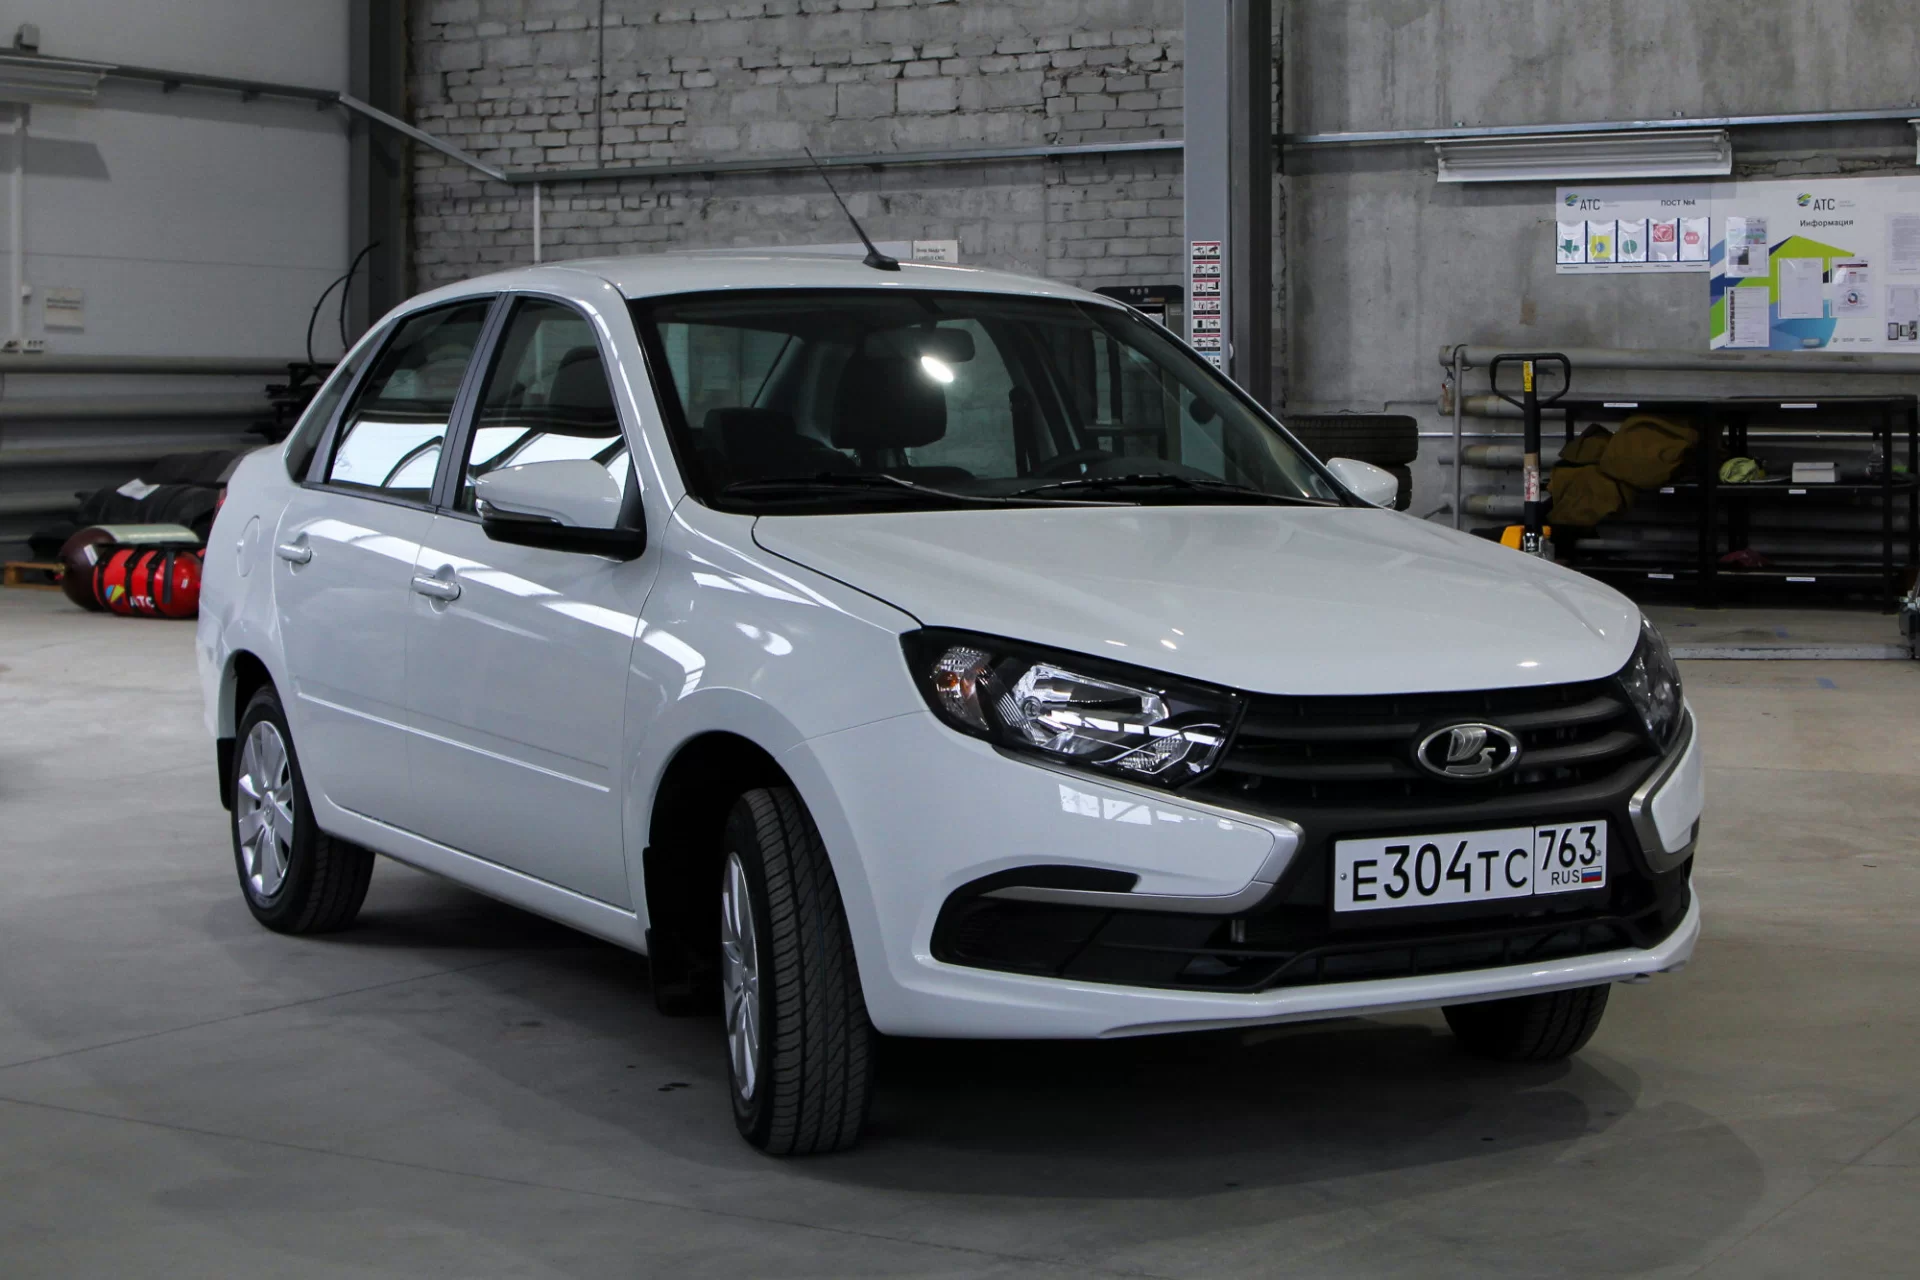 Автомобиль АТС 2022-01-CNG — битопливная версия седана Lada Granta CNG, которая работает на бензине и метане, фото лада.онлайн
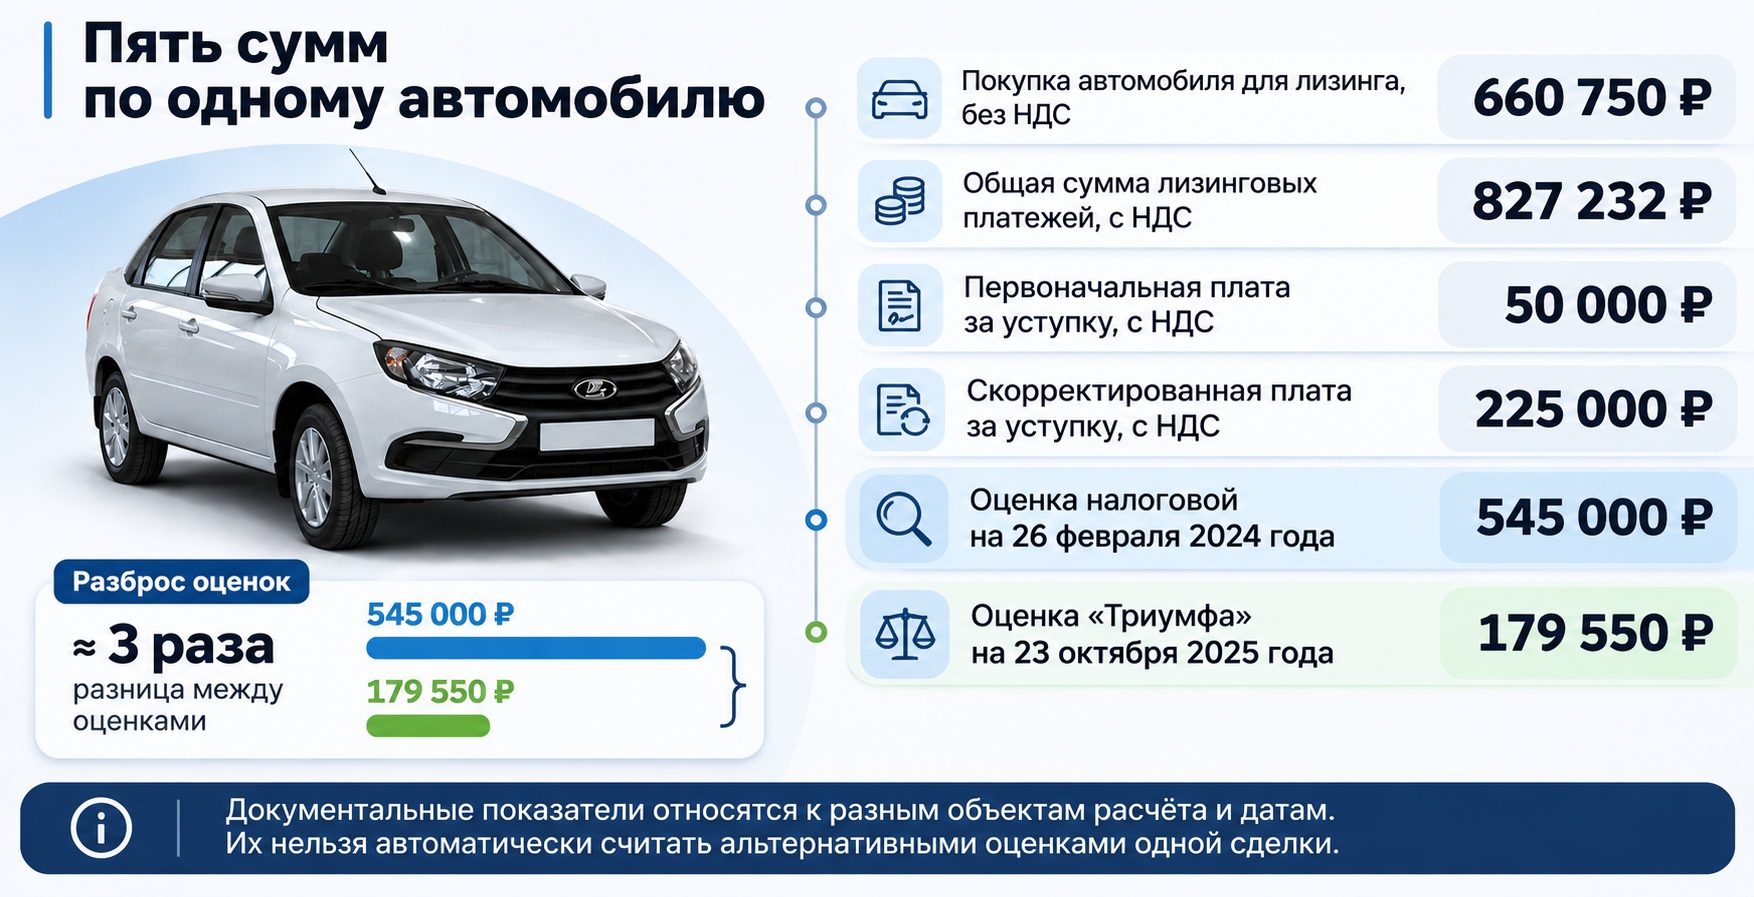
Согласно договору, планируемая стоимость покупки машины без НДС составляла 660 750 рублей. Общая сумма лизинговых платежей — 827 232,23 рубля с НДС. Первоначальный платёж был немногим меньше 397 тысяч рублей . Остальные суммы БСК должна была перечислять по графику. Договор предусматривал завершение расчётов к февралю 2024 года.
В дальнейшем права и обязанности по договору уступили Татьяне Дивиченко. 26 февраля 2024 года стороны подписали дополнительное соглашение, согласно которому плата за уступку составляла 50 тысяч рублей с НДС.
Здесь важно различать две суммы: 827 тысяч рублей — общая сумма платежей по лизинговому договору, а 50 тысяч рублей — плата за передачу договорной позиции от юридического лица физическому. Это не означает, что автомобиль, который прежде стоил более 800 тысяч рублей, продали за 50 тысяч. Но именно цена уступки прав стала важной для налоговых расчётов.
Договор выкупа автомобиля заключили 29 февраля 2024 года. К этому моменту, согласно акту сверки лизинговой компании «Каркаде» и БСК, задолженность по лизинговому договору отсутствовала. 4 марта 2024 года оформили передаточный акт и переход права собственности к Татьяне Дивиченко. Таким образом, физлицо стало собственником машины спустя несколько дней после заключения дополнительного соглашения о стоимости уступки. Однако история с этим автомобилем на этом не закончилась.
Через восемь месяцев, 29 октября 2024 года, БСК и Татьяна Дивиченко подписали ещё одно дополнительное соглашение. Теперь стоимость уступки прав по тому же договору составляла уже 225 тысяч рублей с НДС. Разница между первоначальной и новой суммами — 175 тысяч рублей. Почему договорную стоимость увеличили уже после завершения лизинга и перехода автомобиля в собственность физического лица? Олег Дивиченко объясняет это переговорами с руководством белгородского управления Федеральной налоговой службы.
«Мы договорились о 225 тысячах». Что происходило на встречах с УФНС
По словам предпринимателя, 3 октября 2024 года он встретился с нынешним руководителем белгородской налоговой Сергеем Чечиным, который тогда занимал должность заместителя руководителя белгородского УФНС. Стороны обсуждали налоговые последствия передачи автомобилей физическим лицам.
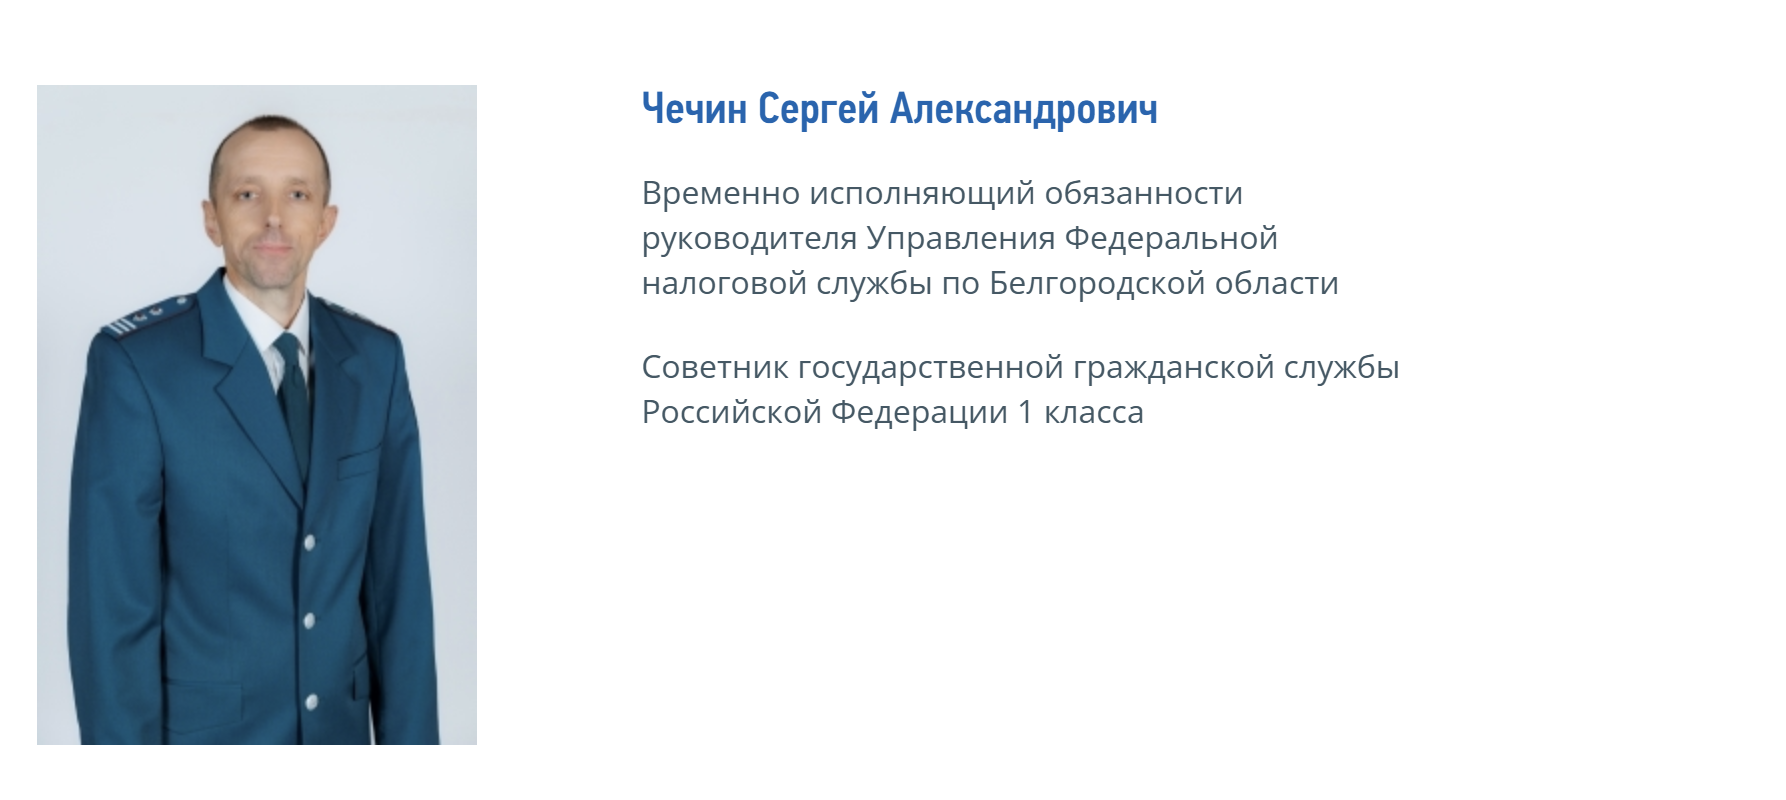 С лета 2025 года Сергей Чечин стал врио руководителя УФНС по Белгородской области, скриншот сайта nalog.gov.ru/rn31
Как утверждает Дивиченко, во время встречи пришли к договорённости об использовании стоимости в 225 тысяч рублей за автомобиль с НДС, и это было зафиксировано текстом от руки в протоколе.
— Мы встретились, договорились о том, что доведём все автомобили до стоимости 225 тысяч с НДС. Наша компания в текущем квартале все свои действия исполнила в полном объёме, — рассказывает предприниматель.
Предприниматель вписал это своей рукой в протокол встречи. На дополнительный вопрос редакции о наличии отдельного документа, закрепляющего договорённость, Дивиченко ответил, что другого протокола у него нет.
— Привык на слово верить людям, тем более такого ранга. Если честно, то это чудо, что я в протокол внёс своей рукой договорённости. Обычно протокол чисто формален, — объяснил он.
Предприниматель предоставил нашей редакции копии дополнительных соглашений и бухгалтерские документы. Они действительно подтверждают, что после предполагаемых переговоров стоимость ряда уступок увеличили. В частности, 29 октября 2024 года появился документ, который изменил плату за уступку по одному из автомобилей с 50 до 225 тысяч рублей. Аналогичным образом пересмотрели стоимость и более крупной группы сделок.
Налоговая впоследствии подтвердила «Фонарю», что протокол от 3 октября 2024 года на самом деле был подписан обеими сторонами спора. Его составили во время рассмотрения материалов камеральной проверки декларации БСК по НДС за первый квартал 2024 года. В документе Дивиченко собственноручно записал: «Будут представлены уточненные налоговые декларации. Стоимость авто с НДС 225 000 рублей» . Однако УФНС не подтвердило, что эта запись фиксирует согласованную с налоговым органом стоимость сделок.
При этом документы БСК показывают, что после встречи с руководством УФНС компания действительно оформила увеличение стоимости уступок. 29 октября 2024 года были составлены два корректировочных счёта-фактуры, которыми стоимость переданных прав по 80 договорам довели до 225 тысяч рублей за каждый. Обе корректировки отразили в книге продаж БСК за четвёртый квартал 2024 года. Таким образом, запись предпринимателя о необходимости представить уточнённые налоговые декларации и пересмотреть стоимость операций сопровождалась конкретными документами налогового учёта.
Однако из этого ещё не следует, что ведомство согласовало цену в 225 тысяч рублей как окончательную и экономически обоснованную. УФНС в ответе редакции отдельно указало, что правовая оценка сделок зависит от их фактических обстоятельств, а не только от содержания протокола переговоров.
По объяснению ведомства, изменения налоговых обязательств должны оформляться в порядке, предусмотренном Налоговым кодексом, а сам по себе протокол встречи не определяет правовую квалификацию операций. Таким образом, существование записи о 225 тысячах рублей подтверждено обеими сторонами. Но её значение они трактуют по-разному. Предприниматель считает, что зафиксировал достигнутую договорённость. Налоговая рассматривает протокол в контексте необходимости представить уточнённые декларации и подтвердить реальность заявленной стоимости.
От тысячи до 225 тысяч рублей. Как БСК пересматривала стоимость уступок
В распоряжении «Фонаря» оказались документы, относящиеся к группе из 80 автомобилей, которые позволяют восстановить, как менялась стоимость передачи лизинговых прав. По объяснению представителей БСК, 29 февраля 2024 года компания заключила договоры уступки прав по 80 автомобилям, которые впоследствии оказались у Татьяны Дивиченко.
В представленных документах эти операции разделены на две группы. Первая — 76 автомобилей. По ним 7 июня 2024 года оформили счёт-фактуру на общую сумму 3,8 миллиона рублей с НДС, то есть по 50 тысяч рублей за автомобиль. 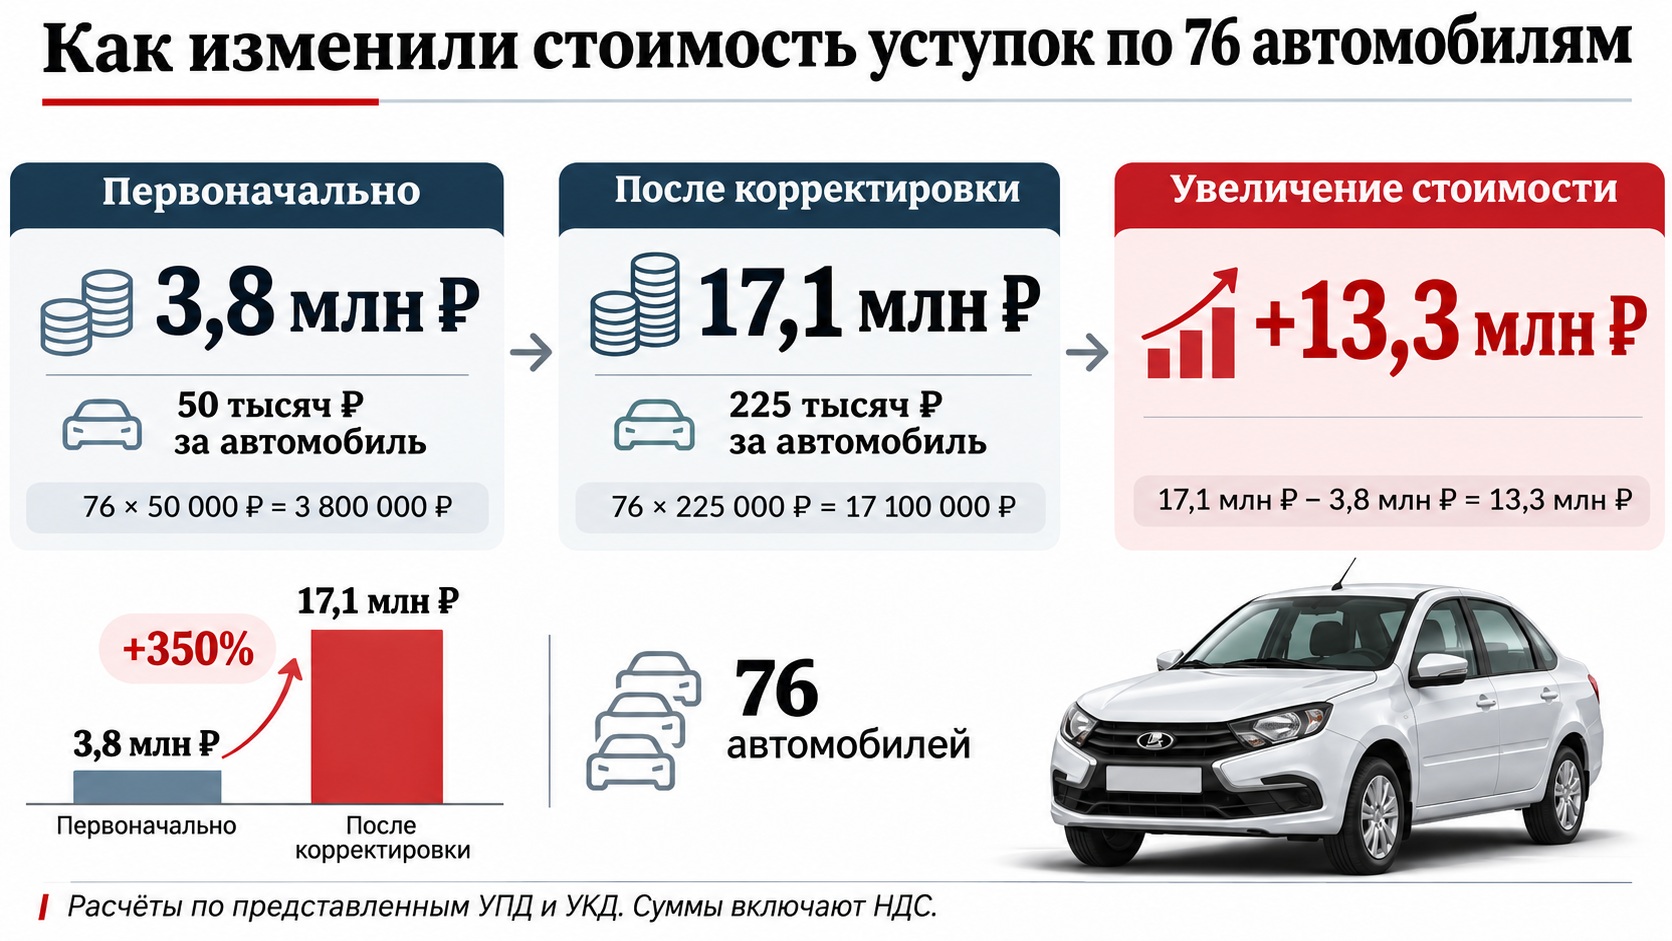
Инфографика fonar.tv, сделана с помощью chatgpt.com
Вторая группа — ещё четыре автомобиля. Первоначально по ним в счёте-фактуре от 29 февраля 2024 года стоимость уступки составляла всего 1 тысячу рублей за машину — 4 тысячи рублей за все договоры. Затем последовали корректировки.
7 июня 2024 года БСК оформила корректировочный счёт-фактуру, увеличив стоимость четырёх уступок ещё на 200 тысяч рублей. Таким образом, после этой корректировки стоимость каждой из четырёх операций составила 51 тысячу рублей с НДС. А 29 октября, уже после встречи Дивиченко с руководством белгородского УФНС, компания оформила ещё два корректировочных счёта-фактуры.
Стоимость четырёх уступок дополнительно увеличили на 696 тысяч рублей. Стоимость остальных 76 уступок выросла ещё на 13,3 миллиона рублей. В результате по всем 80 автомобилям стоимость передаваемых прав довели до 225 тысяч рублей за каждый договор. Общая сумма операций составила 18 миллионов рублей с НДС.
Но в этой истории особенно важно не только то, как менялись договорные суммы. Редакция получила сведения из книги продаж БСК за четвёртый квартал 2024 года. В документе отражены обе октябрьские корректировки. В частности, по группе из 76 автомобилей увеличение стоимости на 13,3 миллиона рублей сопровождалось отражением 2,22 миллиона рублей НДС. По четырём другим автомобилям увеличение на 696 тысяч рублей соответствовало ещё 116 тысячам рублей НДС.
Таким образом, по двум октябрьским корректировкам компания отразила увеличение стоимости операций на 13,996 миллиона рублей, включая около 2,33 миллиона рублей НДС. Это подтверждает, что изменения стоимости были отражены не только в дополнительных соглашениях между участниками сделок, но и в налоговых документах тоже.
Предприниматель утверждает, что соответствующие налоги были уплачены, а расчёты между БСК и Татьяной Дивиченко полностью завершились к 20 марта 2025 года. Дивиченко утверждает, что компания выполнила свои обязательства, а налоговая впоследствии не учла перечисленные в бюджет суммы. «Мы выполнили все условия», — настаивает он.
Были ли эти 18 миллионов реальными деньгами?
Один из вопросов, который возник у нас после изучения документов, касался того, сопровождалось ли увеличение стоимости уступок фактическими платежами. В ответе на запрос редакции налоговая служба подчеркнула, что при проверке корректировок анализирует реальность изменений, в том числе движение денежных средств. «Фонарь» попросил Дивиченко объяснить, перечисляла ли его мать компании дополнительные деньги после пересмотра стоимости уступок.
Представители предпринимателя ответили, что Татьяна Дивиченко оплачивала переданные ей имущественные права банковскими переводами на расчётный счёт БСК. По их сведениям, платежи поступали с 17 июня 2024 года по 20 марта 2025-го. При этом средства перечислялись без разделения по каждому отдельному договору цессии.
Как утверждают представители БСК, по состоянию на 20 марта 2025 года задолженность Татьяны Дивиченко перед компанией по договорам уступки за 2023–2024 годы отсутствовала. Это объяснение важно, поскольку налоговая при проверке подобных операций вправе исследовать не только содержание договоров, но и фактическое исполнение сторонами своих обязательств.
Но подтверждение всех перечислений само по себе не разрешит налоговый спор. Останется вопрос, соответствовала ли согласованная сторонами стоимость уступок их действительному экономическому содержанию.
Интересное. Сам Дивиченко весной открещивался от работы в Белгородской области
В марте 2026 года на сайте championat48.ru вышло небольшое интервью с Олегом Дивиченко, который стал спонсором липецкой футбольной команды «Металлург». Предприниматель заявил, что с Белгородской областью, несмотря на компанию и её местонахождение, его бизнес не связан. «Я в Белгороде не работаю вообще. У меня нет ни одного объекта в Белгородской области, причём достаточно давно. Мы работаем по всей России. Так что вы зря привязываете меня к Белгороду», — цитировало издание Дивиченко.
 Олег Дивиченко, фото championat48.ru
«Мы считаем, что мало». Почему налоговая не согласилась с расчётами бизнеса
После предполагаемых договорённостей 2024 года налоговые проверки продолжились. По словам Дивиченко, его снова пригласили на встречу с руководством ведомства. Предприниматель напомнил о прежних переговорах и установленной стоимости уступок. Однако ему объяснили, что обстоятельства изменились и вопрос требует дальнейшего рассмотрения. В последующих обсуждениях, по словам предпринимателя, участвовала заместитель руководителя УФНС Наталия Кубаева.
— Она говорит: мы считаем, что мало. Я говорю: подождите, как мало, если мы с вашим руководством обсудили? — вспоминает Дивиченко.
По его словам, представители налоговой считали, что передаваемые автомобили стоят дороже, и предложили предоставить независимые экспертные оценки. Предприниматель утверждает, что компания выполнила это требование и заказала необходимые заключения. Однако после их представления разногласия не исчезли. Налоговая решила привлечь к оценке собственных экспертов. Именно их работа стала одним из основных предметов будущего судебного разбирательства.
41,2 миллиона рублей за 78 автомобилей. Что насчитали оценщики налоговой
«Фонарь» получил полный 292-страничный отчёт об оценке, подготовленный ООО «Оценка Алтая» из Барнаула. Компания выполняла исследование по государственному контракту от 23 апреля 2025 года. Заказчиком выступало Управление ФНС России по Белгородской области.
Задача — определить рыночную стоимость передачи имущественных прав по договорам цессии в отношении транспортных средств и сравнить её с фактической стоимостью соответствующих сделок. Исследование касалось 78 автомобилей АТС. Стоимость определяли задним числом — по состоянию на 26 февраля 2024 года, когда проводились спорные операции.
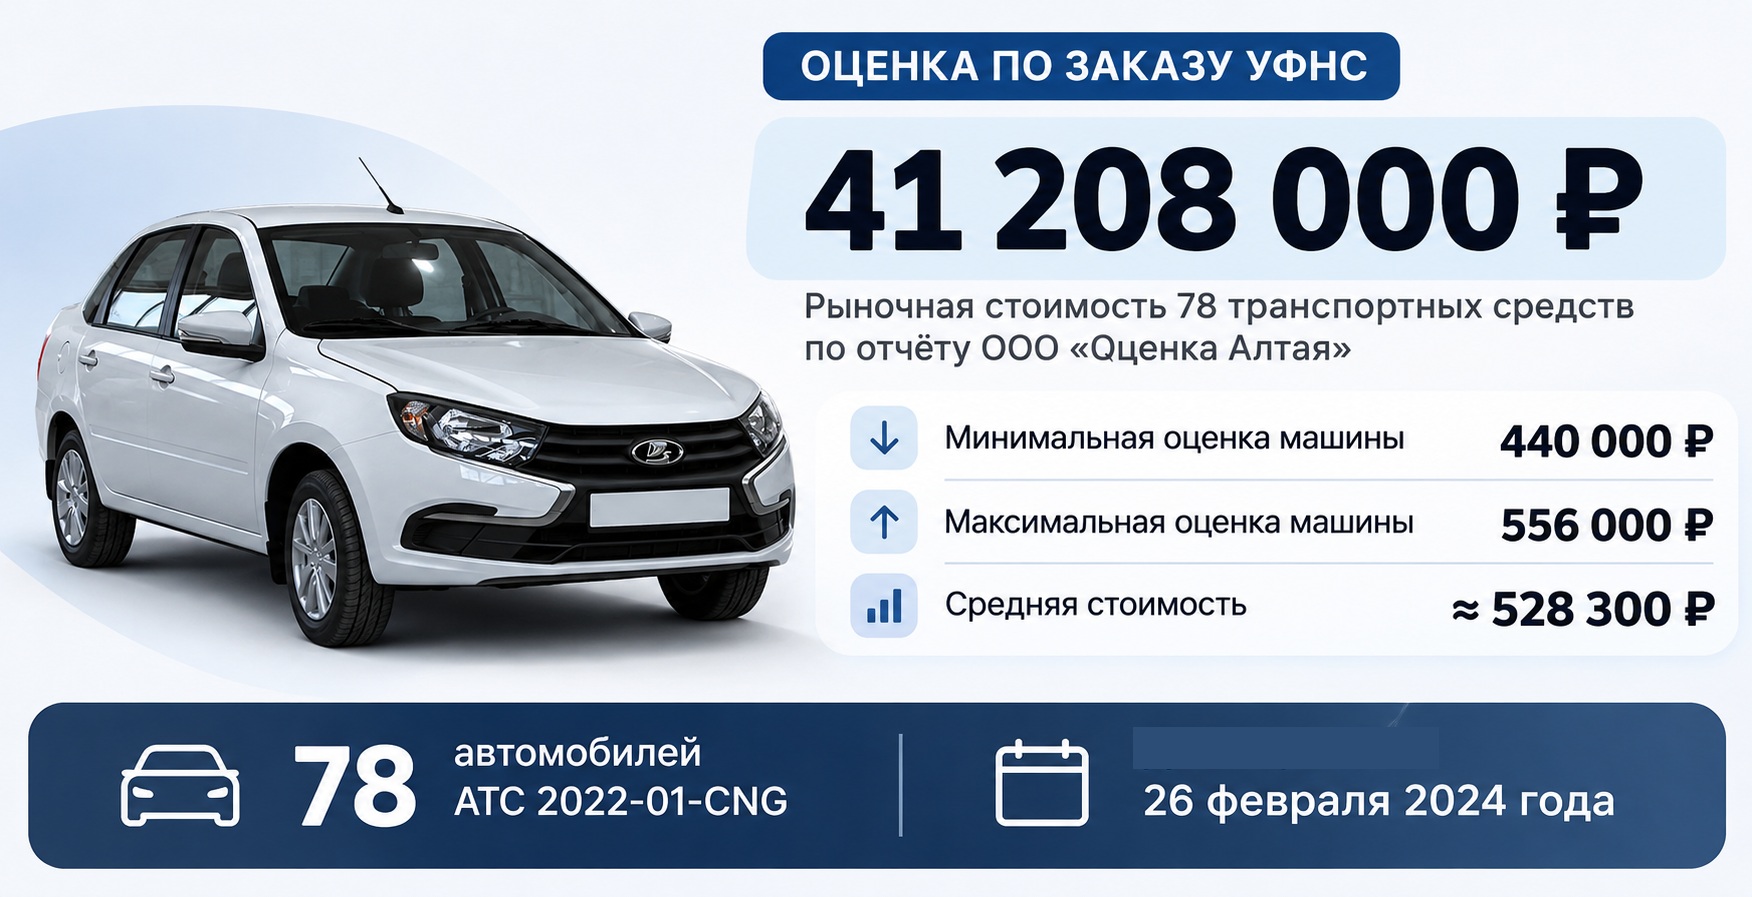 Инфографика fonar.tv, сделана с помощью chatgpt.com
Итоговая стоимость машин распределена между четырьмя значениями: 440, 452, 545 и 556 тысяч рублей. Например, автомобили с разными регистрационными номерами и идентификационными данными неоднократно получали одинаковую стоимость — 556 тысяч рублей.
Само по себе совпадение оценок нескольких машин не свидетельствует о нарушении. Но в случае с машинами, которыми активно пользовались, возникает вопрос, насколько подробно исследовались их индивидуальные особенности. Особенно если они работали в такси и могли различаться не только пробегом, но и количеством ремонтов, последствиями аварий, состоянием двигателя и кузова. Предприниматель считает, что эти обстоятельства не получили должного отражения в экспертизе.
— У нас автомобили были в движении. Вы знаете, что аварий достаточно много было. У некоторых пробег за 200 тысяч. Как они могли все одинаково стоить? — задаётся логичными вопросами Дивиченко.
В отчёте говорится, что оценщики использовали групповые расчёты и допущения о техническом состоянии автомобилей. Причём специалист проводил ретроспективную оценку машин: на дату, предшествовавшую составлению отчёта.
Почему оценщики не осмотрели ни одной машины?
Работу сотрудник ООО «Оценка Алтая» выполнил в 2025 году, тогда как исследуемые сделки относятся к февралю 2024-го. Но машины он не осматривал, вместо этого эксперт использовал предоставленные налоговой документы, сведения о машинах и рыночные аналоги. В отчёте рассматривались и сведения о ДТП. Однако отсутствие подтверждённых данных о характере отдельных повреждений и стоимости восстановительного ремонта влияло на принимаемые допущения.
Олег Дивиченко считает, что подобный подход не позволяет достоверно установить стоимость автомобилей, которые интенсивно использовались для перевозки пассажиров. Он приводит пример обычной покупки подержанной машины: потенциальный покупатель осматривает кузов, проверяет техническое состояние, выясняет историю ремонта и пробег.
— Я никогда не встречал, чтобы автомобили продавались и покупались без осмотра, если они уже эксплуатировались, — говорит Дивиченко.
При этом отсутствие физического осмотра само по себе не делает экспертное заключение незаконным. В оценочной практике допускается использование документов и других источников информации, особенно при определении стоимости на прошедшую дату. Но применённые допущения должны быть обоснованными, а исходные данные — достаточными для получения достоверного результата. Именно к этим обстоятельствам возникли претензии у специалистов, привлечённых предпринимателем.
16 замечаний к оценке налоговой
Чтобы проверить заключение ООО «Оценка Алтая», представители БСК обратились в московский Центр сертификации и экспертной деятельности. В рецензии сотрудника центра есть 16 замечаний к отчёту, подготовленному по заказу налоговой. Часть касается оформления и состава документа, но основные претензии относятся к методике расчётов. Один из главных вопросов рецензента — соответствие проведённой оценки поставленной задаче.
В государственном контракте речь шла об определении рыночной стоимости передачи прав по лизинговым договорам. Однако в итоговом выводе отчёта указана рыночная стоимость транспортных средств.
Рецензент считает, что оценщики не раскрыли в достаточной мере, каким образом стоимость автомобилей связана с экономическими условиями конкретных договоров цессии. Кроме того, он обращает внимание на отсутствие подробного анализа остаточных обязательств по лизинговым договорам. Это принципиально: право получить автомобиль при условии дальнейшего внесения платежей может иметь иную стоимость, чем уже выкупленная машина.
Другие замечания касаются выбора рыночных аналогов. По мнению рецензента, использование предложений о продаже Lada Granta для оценки автомобилей АТС 2022-01-CNG без достаточного обоснования сопоставимости не позволяет надёжно определить стоимость объектов.
Ещё одно возражение связано с индивидуальным состоянием автомобилей. Рецензент отмечает, что в отчёте недостаточно подтверждённых данных о реальном пробеге каждой машины и её техническом состоянии на дату оценки. При этом в расчётах использованы поправки на износ и условия эксплуатации.
Специалист также раскритиковал использование отдельных методов расчёта износа, применяемых в иных целях, и корректировок, которые, по его мнению, недостаточно обоснованы. Наконец, в рецензии указывается на отсутствие понятного индивидуального расчёта для каждой из 78 машин, позволяющего независимо воспроизвести полученный результат.
Пять основных претензий специалиста:
- В отчёте недостаточно раскрыта стоимость передаваемых лизинговых прав как самостоятельного объекта оценки.
- Отсутствуют подтверждённые индивидуальные сведения о техническом состоянии всех автомобилей.
- Использованы рыночные аналоги, сопоставимость которых с исследуемыми машинами оспаривается.
- Недостаточно обоснованы некоторые поправки на износ, дату оценки и особенности рынка.
- Не полностью раскрыта логика распределения стоимости 78 автомобилей между несколькими одинаковыми итоговыми значениями.
В целом рецензент пришёл к выводу, что выявленные недостатки не позволяют считать полученную стоимость достаточно обоснованной и проверяемой.
Наша редакция предложила УФНС прокомментировать конкретные недостатки, однако ведомство не стало оценивать их по отдельности. Вместо этого налоговая сослалась на компетенцию суда определять доказательственное значение рецензии и необходимость новой экспертизы.
Одна машина — несколько разных сумм. Где возникает главный вопрос
Особенно наглядно противоречия проявляются в истории автомобиля, договоры по которому предоставил Дивиченко. В отчёте ООО «Оценка Алтая» этот автомобиль значится под № 31. Оценщики налоговой определили его рыночную стоимость по состоянию на 26 февраля 2024 года в 545 тысяч рублей.
При этом, как мы уже установили по документам, сумма лизинговых платежей по нему составляла 827 232 рубля, первоначальная стоимость уступки — 50 тысяч рублей, а скорректированная — 225 тысяч рублей.
Предприниматель предоставил и ещё один документ: отчёт белгородского Межрегионального центра экспертиз и консалтинга «Триумф». Его подготовили по заказу Татьяны Дивиченко 23 октября 2025 года. В нём стоимость того же автомобиля с учётом фактического технического состояния определена в 179 550 рублей.
 Инфографика fonar.tv, сделана с помощью chatgpt.com
Но противопоставлять эти две оценки нельзя: они выполнены на разные даты, между которыми прошло около 20 месяцев. К тому же автомобиль продолжал стареть, мог эксплуатироваться, получать повреждения и ремонтироваться. Поэтому разница между 545 и 179,5 тысячи рублей ещё не свидетельствует об ошибке оценщиков налоговой. Важнее другое. Налоговая в ответе редакции пояснила, что стоимость передаваемых прав по договору лизинга зависит от состояния расчётов между участниками договора.
Если обязательства лизингополучателя полностью исполнены, стоимость прав, по мнению УФНС, сопоставима со стоимостью выкупаемого имущества. Если остаются непогашенные платежи, их текущую стоимость необходимо учитывать.
Для автомобиля, историю которого изучил «Фонарь», это объяснение имеет непосредственное значение. Договор уступки относится к концу февраля 2024 года, а уже 29 февраля, согласно акту сверки, задолженность перед «Каркаде» отсутствовала. Однако налоговая не раскрыла, какие именно обязательства оставались на дату уступки и как они учитывались при расчётах по этому автомобилю.
Поэтому даже после получения официального ответа ведомства остаётся открытым вопрос, каким образом стоимость машины в 545 тысяч рублей была использована при определении налоговых последствий конкретной сделки. Разобраться в налоговых последствиях невозможно без ответа на вопрос, который на первый взгляд кажется техническим: что именно должна была оценивать налоговая — сам автомобиль или передаваемые по лизинговому договору права и обязательства?
Допустим, автомобиль стоит 600 тысяч рублей. Если новый участник договора должен дополнительно выплатить лизингодателю 300 тысяч, стоимость передаваемой договорной позиции потенциально будет отличаться от цены машины. Но если на дату уступки обязательства по лизингу почти исполнены, экономическая ситуация выглядит иначе.
В нашем примере по состоянию на 29 февраля 2024 года задолженность по лизингу отсутствовала. Договор выкупа оформили в тот же день, а переход права собственности — 4 марта.
Следовательно, необходимо выяснить, какие именно обязательства оставались на момент уступки 26 февраля, кто их исполнил и какие имущественные права фактически получила Татьяна Дивиченко. Это не означает, что стоимость уступки обязательно должна была составлять 545 тысяч рублей или, наоборот, 225 тысяч. Но без подробного анализа этих обстоятельств невозможно определить, какая цена сделки экономически обоснованна. Именно здесь находится один из центральных вопросов налогового разбирательства.
Почему у налоговой возникли претензии к сделкам между родственниками
Передача лизинговых прав между компанией Дивиченко и его матерью имеет значение не только из-за суммы сделки. Российское налоговое законодательство предусматривает специальные правила для операций между взаимозависимыми лицами. Закон допускает сделки между родственниками или связанными компаниями, но налоговая вправе проверять их экономическое содержание и обстоятельства, которые могли повлиять на размер обязательств.
При этом нельзя исходить из того, что всякая сделка между родственниками должна совершаться по цене обычной продажи аналогичного имущества. Нужно учитывать, какие именно права и обязанности передавались, как стороны рассчитывались, что приобретатель получал взамен уплаченных денег и как операция была отражена в налоговом учёте.
Для БСК этот вопрос особенно существенен, поскольку по договорам передавали не просто автомобили, а позиции лизингополучателей. Сам Дивиченко убеждён, что компания действовала в рамках закона и не скрывала операций: машины покупали у официальных дилеров, они проходили через лизинговые компании, а передачу прав оформляли документами с согласия лизингодателей.
Почему в итоге идут несколько судебных разбирательств?
Конфликт не ограничился одной проверкой. В Арбитражном суде Белгородской области находятся два дела, номера которых предприниматель уточнил после разговора с журналистом: № А08-2995/2026 и № А08-2996/2026.
По словам Дивиченко, споры касаются первого и второго кварталов 2024 года. По делу № А08-2995/2026 БСК требует полностью признать недействительным решение белгородского УФНС от 18 ноября 2025 года № 13578 о привлечении к налоговой ответственности. Соответствующий иск поступил в суд 31 марта 2026 года. 1 апреля судья Инга Линченко приняла заявление к производству. Компания также требует возместить 50 тысяч рублей государственной пошлины.
В качестве третьих лиц в одном из разбирательств участвуют лизинговая компания «Каркаде», Татьяна Дивиченко и Межрегиональная инспекция ФНС по Центральному федеральному округу.
Кроме того, по словам предпринимателя, ещё несколько налоговых периодов проходят стадию административного обжалования в вышестоящем налоговом органе. Он называет четвёртый квартал 2024 года, второй квартал 2025 года применительно к БСК-Т и четвёртый квартал 2025 года. В разговоре с журналистом Дивиченко предполагал, что количество судебных споров в дальнейшем может приблизиться к десяти.
 Олег Дивиченко (на переднем плане) на футболе, фото из архива vk.ru/sshor1_belgorod
Почему предприниматель требует новую экспертизу?
Дивиченко считает, что существующие заключения оценщиков не позволяют объективно разрешить спор. Компания представила свои расчёты. Налоговая — другие. В дополнение БСК заказала рецензию, содержащую критику методики оценки, которую использовали привлечённые УФНС специалисты. Поэтому предприниматель настаивает на проведении судебной экспертизы.
По его словам, соответствующее ходатайство заявили участники разбирательства, а необходимые деньги для оплаты исследования предприниматель уже внёс на депозит суда. Сумму Дивиченко в разговоре называет приблизительно — 600–700 тысяч рублей.
— Это единственная возможность у меня оставить своё честное имя, — объясняет он, почему пошёл на такой шаг.
Предприниматель считает, что независимое исследование, назначенное судом, позволит определить стоимость спорных операций без влияния интересов участников конфликта. При этом судебная экспертиза не обязана ограничиваться проверкой рыночных цен автомобилей. Возможно, специалистам потребуется исследовать всю совокупность договоров, включая графики лизинговых платежей, суммы уже внесённых денег, условия уступки и выкупа. Дивиченко рассказывает, что рассмотрение споров несколько раз откладывалось. По его словам, очередное заседание ожидается в ноябре.
Вместе с тем налоговая продолжает проверочные мероприятия. Как ранее сообщал «Фонарь», 14 октября 2026 года ведомство оформило постановление о назначении ещё одной оценочной экспертизы. Представителей компании пригласили ознакомиться с ним 26 октября, однако БСК попросила перенести встречу. Какие конкретно автомобили и налоговые периоды должна охватить новая экспертиза, пока неизвестно.
9 миллионов НДС и штраф в 40 процентов. Что оспаривает БСК
Финансовые последствия спора не ограничиваются разницей между экспертными оценками. По словам Дивиченко, налоговая доначисляет компании НДС, пени и штрафы. В качестве примера он приводит одну группу операций, рыночную стоимость которых ведомство определило примерно в 41 миллион рублей. Предприниматель утверждает, что налоговая рассчитала дополнительные обязательства по НДС, а затем применила штраф в размере 40 процентов.
— Они с этого берут налог, потом 40 процентов штрафа, пени и так далее, — рассказывает он.
В разговоре Дивиченко упоминает примерно 9 миллионов рублей НДС. Не менее существенен вопрос о повышенном штрафе. Статья 122 Налогового кодекса предусматривает ответственность за неуплату или неполную уплату налога. При наличии установленного умысла размер штрафа может составлять 40 процентов от неуплаченной суммы. Для предпринимателя применение такой санкции стало одним из наиболее болезненных решений.
— Я в одну минуту по выводу налоговой вместо преуспевающего бизнесмена, мецената превратился в непорядочного человека, который недоплачивает налоги в тяжёлое время, — говорит он.
Однако наличие умысла должно подтверждаться установленными обстоятельствами. Само по себе расхождение в оценках не означает, что предприниматель сознательно уклонялся от уплаты налогов.
В ответе на редакционный запрос налоговая подтвердила, что за умышленную неуплату налога законодательство предусматривает штраф в размере 40 процентов от неуплаченной суммы. Однако ведомство не сообщило, какие конкретные действия БСК послужили основанием для применения такой квалификации. Соответствующие сведения, по объяснению УФНС, составляют налоговую тайну и содержатся в материалах проверки и оспариваемом решении.
Таким образом, проверить обоснованность повышенного штрафа по одному ответу налоговой невозможно.
Налоговая ограничила операции по счетам. Почему предприниматель считает это давлением
Одним из последствий конфликта стали ограничения операций по банковским счетам БСК. Ранее «Фонарь» установил, что по состоянию на 11 июня 2026 года в открытых данных rusprofile.ru фигурировали решения налоговых органов о частичной или полной приостановке операций по счетам компании. Дивиченко подтверждает наличие таких ограничений. По его словам, они возникли в период, когда предприятие продолжало исполнять обязательства перед лизинговыми компаниями.
Предприниматель рассказывает, что на момент первых ограничений задолженность БСК перед «Каркаде» составляла примерно 75 миллионов рублей , а ежемесячный платёж достигал 7,7 миллиона. Он утверждает, что предупреждал налоговую о возможных последствиях.
— Я говорю: не лишайте меня единственной возможности платить им. Вы мне сейчас полностью обнулите репутацию, — вспоминает Дивиченко.
К октябрю 2026 года задолженность, как утверждает предприниматель, удалось сократить примерно до 18,2 миллиона рублей. Он объясняет, что для исполнения обязательств пришлось использовать деньги других участников бизнеса, включая доходы от его индивидуальной предпринимательской деятельности и личные накопления.
Сама по себе приостановка операций по банковским счетам не свидетельствует о нарушении закона со стороны налогового органа. Налоговый кодекс предусматривает такие меры в определённых обстоятельствах, в том числе при взыскании задолженности. Но для предпринимателя этот вопрос имеет и практическую сторону. По его словам, задержки платежей лизинговым компаниям могли повлиять на кредитную историю, репутацию и дальнейшую возможность развивать бизнес.
В ответе на наш запрос представители белгородской налоговой отметили, что судебное оспаривание доначислений само по себе не исключает приостановления операций по счетам.
Откуда у бизнеса деньги, если БСК показывает убытки?
В открытой бухгалтерской отчётности БСК за последние годы нет показателей, которые очевидным образом соответствовали бы масштабам автопарка, описанным предпринимателем. Как ранее сообщал «Фонарь», выручка компании в 2025 году составила 58,6 миллиона рублей. В 2024 году — 100,6 миллиона. Таким образом, показатель сократился почти на 42 процента.
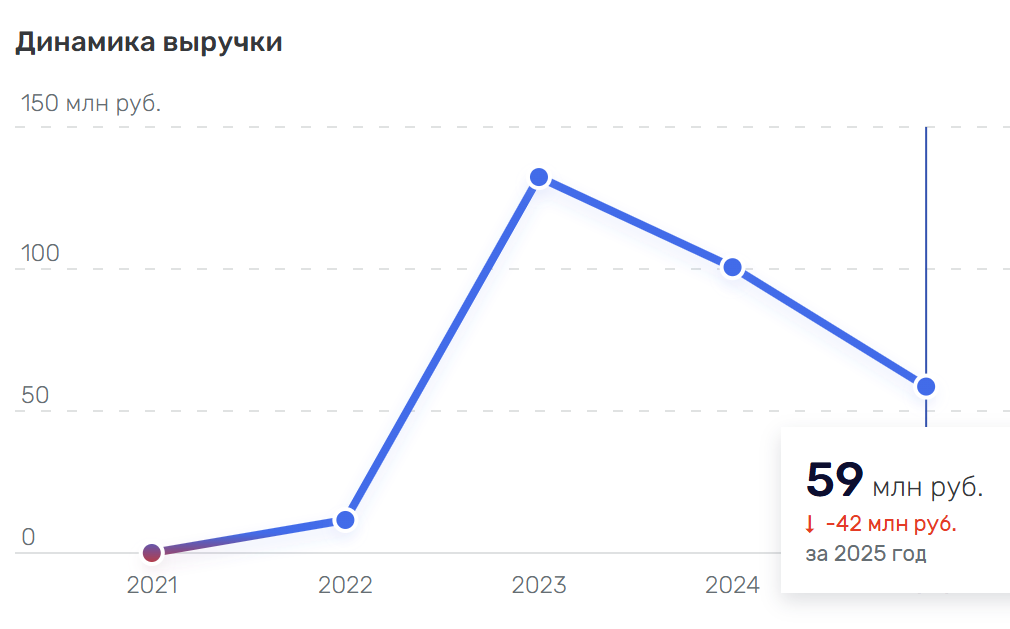 Как менялась выручка БСК с 2021 года, график rusprofile.ru
При этом в 2025 году организация получила чистый убыток в 14,1 миллиона рублей . Годом ранее убыток достигал 49,9 миллиона. По данным Rusprofile, среднесписочная численность сотрудников БСК за 2025 год составляла шесть человек.
Возникает вопрос: как компания с такими финансовыми показателями могла развивать таксомоторный бизнес с сотнями автомобилей? Дивиченко объясняет, что нельзя судить обо всём бизнесе только по отчётности одного юридического лица. По его словам, автомобили и финансовые обязательства распределены между несколькими компаниями, а также физическими лицами и индивидуальными предпринимателями. Сам он ведёт предпринимательскую деятельность отдельно от БСК.
Дивиченко документально нам подтвердил, что за второй и третий кварталы 2026 года обороты его ИП составляли десятки миллионов рублей, а налоговые платежи — миллионы. В разговоре он также упоминает банковские депозиты и другие источники собственных денег.
— У меня группа компаний плюс ИП, у Татьяны Анатольевны тоже и так далее. Те миллионы, о которых сейчас говорят, нужно понимать в контексте всей структуры, — объясняет предприниматель.
Как при шести сотрудниках могут работать сотни такси?
Есть и другая особенность бизнеса. В открытых данных указана небольшая численность сотрудников БСК, тогда как в публикации блогера Андрея Маликова, который первым вынес в публичное поле эту историю и посвящает ей каждый день по несколько публикаций, сообщалось о более чем тысяче занятых в таксомоторном направлении.
Дивиченко объясняет это различиями между штатными работниками компании и водителями, использующими автомобили по договорам аренды. По его словам, значительная часть водителей не состоит в штате БСК. Они могут работать самостоятельно, в том числе в статусе самозанятых, получая автомобиль по договору аренды.
Но тогда возникает логичный вопрос уже у нас: если сам предприниматель публично дистанцируется от региона, о чём он сообщил ранее липецкому СМИ, почему продолжает считать, что арендуемые у него автомобили имеют отношения к нему?
— Я тогда (речь про интервью липецкому СМИ) говорил конкретно про строительный бизнес, об этом свидетельствует термин «объект». Таксомоторный бизнес тоже уже в четырёх областях, Белгород уже давно не самый крупный из них. И я думаю, что после решения текущих проблем мы будем входить в другие регионы. По крайней мере переговоры уже велись. Пока на паузе. Такси в основном связаны с ИП. С декабря 2025 года это уже Саратовская область (место регистрации Олега Дивиченко — прим. Ф.), — пояснил «Фонарю» предприниматель.
Почему предприниматель сменил регион регистрации
В конце 2025 года Дивиченко, по его словам, принял ещё одно решение, связанное с налоговым конфликтом. 25 декабря он изменил место регистрации, переехав в Саратовскую область. Предприниматель утверждает, что сделал это из-за опасений относительно дальнейших проверок и отношений с белгородскими налоговыми органами. При этом менять страну проживания, по его словам, не собирается.
Дивиченко рассказывает, что продолжает работать в России, развивать бизнес и рассчитывает приобрести новые автомобили. Однако инвестиционные планы, по его словам, теперь в меньшей степени связаны с Белгородом.
Что должен установить суд и чего пока не хватает для окончательных выводов
В этом конфликте есть несколько обстоятельств, которые уже подтверждены документами. БСК действительно покупала автомобили в лизинг. Права и обязанности по некоторым договорам передавали физлицам. Стоимость ряда уступок сначала определяли в размере 50 тысяч рублей, затем увеличивали до 225 тысяч. Налоговая заказала собственные экспертные исследования. По одному из них рыночная стоимость 78 автомобилей составила 41,208 миллиона рублей.
Предприниматель оспаривает результаты этих оценок. Привлечённый им специалист подготовил рецензию с 16 замечаниями к методике и содержанию отчёта. Суд действительно продолжается, а компания требует отменить решение УФНС о привлечении к налоговой ответственности. Но несколько принципиальных обстоятельств остаются неустановленными.
Во-первых, почему налоговая отвергла использованную компанией стоимость сделок? Какие конкретные доказательства она положила в основу своих выводов? Какую экономическую величину использовала для расчёта налоговой базы? Неизвестно и полное содержание договорённостей, которые, по словам предпринимателя, были достигнуты с представителями УФНС в октябре 2024 года. Не подтверждено документально и утверждение о том, что налоговая не учла ранее уплаченные компанией суммы НДС.
Во-вторых, невозможно точно назвать размер всех налоговых требований и проверить основания для применения штрафа в 40 процентов.
Чтобы дать возможность сотрудникам белгородской налоговой представить свою позицию, «Фонарь» направил в ведомство запрос, включив в него вопросы о методике оценки автомобилей, обстоятельствах переговоров с предпринимателем, применении повышенных штрафов и ограничении операций по счетам.
Ответ белгородского УФНС позволил установить, в чём состоит принципиальное расхождение между сторонами. Налоговая считает, что при передаче прав по лизинговому договору необходимо учитывать реальную экономическую стоимость получаемых прав, в том числе с учётом стоимости выкупаемого автомобиля и оставшихся обязательств.
Предприниматель не оспаривает право налоговой проверять сделки, но считает, что использованные экспертами расчёты не отражают фактических условий передачи прав и технического состояния автомобилей.
Отдельное противоречие связано с протоколом от 3 октября 2024 года. Существование записи о стоимости в 225 тысяч рублей в ведомстве подтвердили, но стороны по-разному понимают её значение. Налоговая не раскрыла редакции конкретные расчёты доначислений и обстоятельства, которые, по мнению инспекторов, свидетельствуют об умышленном нарушении закона.
Поэтому главный вопрос остаётся открытым: действительно ли компания занизила стоимость передаваемых прав, либо налоговая использовала расчёты, которые не в полной мере учитывают экономические условия спорных сделок? Ответ на него должен дать суд, исследовав не только экспертные заключения, но и договоры, фактические платежи и налоговые расчёты.
 Олег Дивиченко в футбольной форме БСК, фото из архива vk.ru/sshor1_belgorod
«Я хочу считать это недоразумением»
На протяжении нашего разговора Олег Дивиченко неоднократно подчёркивал, что для него судебное разбирательство связано не только с деньгами. Предприниматель рассказывает о строительных объектах, сотрудничестве с крупными компаниями, поддержке спортивных инициатив и вложениях в российский бизнес. Он считает несправедливым, что теперь его деятельность рассматривается налоговой через призму предполагаемых нарушений.
— Мне важно сохранить своё честное имя, — объясняет Дивиченко.
По его словам, многомиллионные обязательства перед лизинговыми компаниями, ограничения по банковским счетам и неопределённость судебных процессов осложняют дальнейшую работу бизнеса. Но даже при этом предприниматель рассчитывает продолжать деятельность.
— Мне всё-таки хочется дальше работать в России. Не хочу никуда ехать. Я реально верю, что всё будет нормально, всё наладится, и эти вопросы мы все закроем. Я хочу считать их недоразумением, — говорит он.
У налоговой службы есть полномочия проверять сделки и доначислять налоги при наличии установленных законом оснований. У предпринимателя — право оспаривать её выводы. Ни масштабы бизнеса, ни прежние заслуги предпринимателя сами по себе не доказывают правильность его налоговых расчётов. Но и родственные отношения между участниками сделок, расхождения в стоимости или сомнения инспекторов ещё не означают, что компания умышленно нарушала закон.
Поэтому исход спора зависит не от того, кто убедительнее расскажет свою историю, а от содержания договоров, корректности расчётов и доказательств, которые представят стороны. Возможно, важным этапом станет новая судебная экспертиза.
Однако уже сейчас в этой истории можно выделить главный вопрос, который выходит за рамки конкретной компании: когда бизнес передаёт физическому лицу права по лизинговому договору, как определить стоимость такой сделки для налогообложения — и какие именно обстоятельства налоговая должна доказать, прежде чем начислять дополнительные налоги и штрафы?
В случае БСК ответ может стоить предпринимателю миллионы рублей. А для других компаний, использующих лизинг, стать важным ориентиром в подобных спорах.
Что ответила налоговая?
«Фонарь» направил в Управление Федеральной налоговой службы по Белгородской области редакционный запрос с 18 вопросами. Мы попросили объяснить, почему при проверке стоимости передачи лизинговых прав использовались оценки самих автомобилей, как учитывались ранее уплаченные налоги и что происходило на встрече предпринимателя с руководством ведомства в октябре 2024 года.
Ответ подписал временно исполняющий обязанности руководителя белгородского УФНС Сергей Чечин — тот самый чиновник, с которым, по словам Олега Дивиченко, он договаривался о стоимости автомобилей в 225 тысяч рублей.
Сразу отметим: налоговая отказалась подробно комментировать обстоятельства проверки БСК и содержание материалов двух судебных дел, сославшись на статью 102 Налогового кодекса о налоговой тайне. Однако на вопросы о применяемой методике и правовых основаниях своих действий ведомство ответило.
Почему при уступке лизинговых прав учитывается цена автомобиля?
Один из центральных вопросов нашего редакционного расследования заключался в том, что именно оценивала налоговая: автомобиль как имущество или права и обязанности, которые компания передавала физическому лицу по договору лизинга. В государственном контракте на проведение экспертизы речь шла об оценке стоимости передачи имущественных прав. Между тем в итоговом заключении ООО «Оценка Алтая» указана рыночная стоимость 78 автомобилей — 41,208 миллиона рублей. Налоговая считает, что противоречия здесь нет.
В УФНС пояснили, что предметом оценки являются именно права и обязанности по лизинговым договорам. Однако их стоимость зависит от того, сколько покупателю этих прав ещё предстоит выплатить лизинговой компании. Если задолженности уже нет, а обязательства лизингополучателя полностью исполнены, стоимость передаваемых прав, по позиции УФНС, сопоставима со стоимостью автомобиля, который можно выкупить. Если же обязательства остаются, их текущая стоимость должна учитываться при расчёте.
В качестве правового основания для своей позиции руководитель налоговой упомянул статьи 154, 155 и 105.3 Налогового кодекса.
Этот ответ важен для понимания истории автомобиля, которую мы восстановили по документам БСК и «Каркаде». Напомним, что 26 февраля 2024 года стоимость уступки прав по договору № 10974/2023 составляла 50 тысяч рублей . Уже 29 февраля задолженность по лизингу, согласно акту сверки, отсутствовала, а 4 марта автомобиль перешёл в собственность Татьяны Дивиченко.
Таким образом, в логике налоговой для определения стоимости уступки имеет существенное значение, какие обязательства оставались по договору на момент передачи прав. Если они были практически погашены, это могло влиять на экономическую стоимость передаваемой договорной позиции.
При этом УФНС не раскрыло, какой именно остаток обязательств был установлен по конкретному автомобилю и как его учли при расчёте. Эти сведения ведомство отнесло к налоговой тайне.
Протокол встречи существует. Но была ли договорённость?
Впервые налоговая официально подтвердила существование протокола от 3 октября 2024 года, о котором рассказал Дивиченко. По информации УФНС, документ составили во время рассмотрения материалов камеральной проверки декларации БСК по НДС за первый квартал 2024 года. В протоколе директор компании собственноручно записал: «Будут представлены уточненные налоговые декларации. Стоимость авто с НДС 225 000 рублей».
Эта формулировка подтверждает, что сумма в 225 тысяч рублей действительно обсуждалась в налоговой и была зафиксирована в официальном протоколе. Однако есть принципиальное различие между записью предпринимателя и подтверждённой договорённостью с ведомством.
УФНС не сообщило, что его представители согласовали предложенную стоимость. Более того, налоговая подчеркнула, что договорённости, изменяющие налоговые обязательства, должны оформляться в установленном законом порядке, в частности через подачу уточнённых деклараций. Ведомство также указало, что наличие протокола само по себе не меняет правовую квалификацию сделок, если их фактические обстоятельства и первичные документы не подтверждают заявленную цену.
Получается, стороны по-разному оценивают значение одной и той же записи. Дивиченко считает, что после встречи с представителем руководства УФНС компания выполнила согласованные условия. Налоговая же не признаёт протокол самостоятельным основанием для применения стоимости в 225 тысяч рублей.
Почему после корректировки налоговая продолжила проверку
Документы, которые изучил «Фонарь», подтверждают: осенью 2024 года БСК увеличила стоимость уступок по группе из 76 автомобилей с 3,8 до 17,1 миллиона рублей с НДС. Предприниматель утверждает, что соответствующие налоговые обязательства компания исполнила, но впоследствии налоговая не учла эти платежи.
УФНС не подтвердило и не опровергло это утверждение применительно к БСК. Ведомство пояснило, что налоговые последствия определяются на дату совершения операции. Если стоимость сделки изменяется впоследствии, корректировки учитываются по правилам Налогового кодекса. При этом, по сообщению налоговой, дополнительные документы, представленные после начала проверки или составления акта, обязательно анализируются. В частности, налоговый орган проверяет реальность изменений и движение денег. УФНС прямо указало, что проверяет подобные операции в том числе на предмет фиктивности.
Однако это общее объяснение процедуры, но не официальное утверждение о том, что БСК могла совершить фиктивные сделки. На наш вопрос, были ли учтены конкретные корректировки и уплаченные суммы НДС, ведомство сослалось на налоговую тайну. Эти обстоятельства, как следует из ответа, будут рассматривать в судебном процессе.
Таким образом, один из главных финансовых вопросов расследования остаётся открытым: действительно ли налоговая не учла суммы, которые компания ранее начислила и уплатила после увеличения стоимости уступок?
Компания представила налоговые документы. Но учла ли их инспекция?
После получения ответа УФНС редакция дополнительно запросила у предпринимателя документы, которые могли бы подтвердить увеличение налоговых обязательств после изменения стоимости уступок. Представители БСК предоставили счета-фактуры и сведения из книги продаж за четвёртый квартал 2024 года. В этих документах отобразили октябрьские корректировки стоимости уступок по 80 автомобилям.
По двум корректировочным счетам-фактурам стоимость операций увеличилась в общей сложности на 13,996 миллиона рублей с НДС. Соответствующая сумма НДС составила более 2,3 миллиона рублей. Таким образом, документы подтверждают, что компания отразила дополнительный НДС в налоговой отчётности.
При этом УФНС в ответе «Фонарю» не сообщило, каким образом именно эти корректировки учитывали при определении размера претензий к БСК, сославшись на налоговую тайну. Предприниматель считает, что ранее отражённые и уплаченные суммы были учтены неправильно. Установить, действительно ли налоговая повторно предъявила к уплате одни и те же суммы, можно только после сопоставления деклараций, сведений о фактически уплаченном НДС и полного расчёта доначислений по оспариваемому решению.
Почему 78 автомобилей оценили без осмотра и по нескольким одинаковым ценам?
Ещё один блок вопросов касался экспертизы ООО «Оценка Алтая». Напомним, компания из Барнаула по заказу белгородского УФНС определила стоимость 78 автомобилей в 41,208 миллиона рублей. При этом машины эксперт не осматривал, а итоговые значения оказались распределены между четырьмя суммами — от 440 до 556 тысяч рублей. Владелец БСК считает такой подход необоснованным, поскольку автомобили использовались в такси, имели разный пробег и техническое состояние.
Налоговая ответила, что физический осмотр не всегда обязателен. По мнению ведомства, когда осмотр невозможен, например из-за выбытия имущества или большого количества объектов, допустимо использовать ретроспективный анализ документов: паспортов транспортных средств, сервисных книжек и актов приёма-передачи.
УФНС также объяснило, почему стоимость десятков машин могла совпадать. По позиции ведомства, массовая оценка однородного транспорта допускает распределение объектов по группам со схожими характеристиками — годом выпуска, комплектацией и пробегом. Такой подход называется кластеризацией. При этом налоговая подчеркнула, что оценщик сам выбирает методы исследования и отвечает за обоснование результатов.
Однако в ответе ведомство не привело конкретных данных о пробеге, состоянии и особенностях автомобилей, которые позволили отнести их к определённым ценовым группам. Поэтому объяснение общего принципа массовой оценки ещё не отвечает на вопрос, насколько корректно он был применён именно к 78 машинам БСК.
Что налоговая думает о 16 замечаниях к экспертизе?
«Фонарь» также попросил прокомментировать заключение московского специалиста, который обнаружил 16 недостатков в отчёте, подготовленном для УФНС. Среди претензий — отсутствие полноценного анализа стоимости лизинговых прав, недостаточное обоснование исходных данных о состоянии автомобилей, спорный выбор рыночных аналогов и применение поправок на износ. Налоговая не стала разбирать эти замечания по существу.
В ответе УФНС указано, что заключение специалиста, представленное одной из сторон, не является судебной экспертизой и рассматривается как доказательство соответствующей стороны. Оценивать его достоверность и решать вопрос о назначении новой экспертизы, подчеркнули в ведомстве, должен арбитражный суд.
Таким образом, УФНС не опровергло конкретные замечания рецензента, но и не признало их обоснованными. Окончательная оценка экспертных документов остаётся предметом суда.
Почему налоговая применяет штраф в 40 процентов и блокирует счета БСК?
Дивиченко утверждает, что налоговая не только доначислила компании НДС, но и применила штраф в размере 40 процентов, расценив нарушение как умышленное. УФНС подтвердило, что такой размер штрафа предусмотрен пунктом 3 статьи 122 Налогового кодекса при умышленной неуплате или неполной уплате налога.
Однако ведомство не сообщило, какие конкретно действия БСК, по мнению проверяющих, свидетельствуют об умысле. Обстоятельства квалификации нарушения налоговая отнесла к сведениям, составляющим налоговую тайну.
Поэтому из ответа белгородского УФНС мы, как и ранее сам Дивиченко, не можем установить, какие доказательства использовались для применения повышенного штрафа и был ли он действительно назначен по всем спорным операциям.
Прокомментировала налоговая и ограничения по банковским счетам компании. В ведомстве сослались на статью 76-ю Налогового кодекса, которая предусматривает приостановление операций по счетам в качестве меры обеспечения исполнения обязанности по уплате налога. По позиции УФНС, само по себе судебное оспаривание доначислений не препятствует применению такой меры.
Налоговая также сообщила, что решение о приостановлении операций отменяют в предусмотренных законом случаях, в том числе после исполнения соответствующей обязанности либо представления обеспечения. При этом ведомство не раскрыло, на каком именно основании были ограничены операции по конкретным счетам БСК и какие суммы подлежали взысканию.
Что в итоге объяснило УФНС, а что осталось неизвестным?
Ответ налоговой на наш редакционный запрос позволяет лучше понять правовую и экономическую логику ведомства. УФНС исходит из того, что стоимость уступаемых лизинговых прав зависит от стоимости автомобиля и остатка обязательств по договору. При массовой ретроспективной оценке, по позиции налоговой, допустимы расчёты без осмотра машин и объединение схожих автомобилей в группы.
Налоговая также подтвердила существование протокола от 3 октября 2024 года, но не признала его подтверждением согласования стоимости уступок.
Вместе с тем ведомство не раскрыло конкретные расчёты налоговых обязательств БСК, не сообщило, как учитывали ранее внесённые БСК платежи, и не объяснило, какие обстоятельства позволили квалифицировать предполагаемые нарушения как умышленные. На все эти вопросы налоговая предложила искать ответы в рамках судебного разбирательства.
Таким образом, несмотря на официальную позицию ведомства, ключевой спор остаётся прежним: насколько правильно была определена стоимость передаваемых прав по договорам лизинга и на каких основаниях компании предъявили дополнительные налоговые требования.
Интерактив. Прочли всю историю Олега Дивиченко, но до конца не разобрались? Давайте мы попробуем пересказать самое главное ещё раз, но коротко
Сегодня «Фонарь» разбирался в споре предпринимателя с налоговой. Завтра на его месте может оказаться владелец небольшого магазина, фермер или кто-то из ваших знакомых. Мы изучаем документы, проверяем миллионные расчёты, задаём вопросы чиновникам и предпринимателям. Чтобы вы понимали, как принимаются решения, которые влияют на жизнь и работу белгородцев, и могли отличить факты от обвинений.
На такое расследование уходят дни работы журналиста. Если вы дочитали до этого места и считаете нашу работу полезной, поддержите её хотя бы 200 рублями. Это поможет нам заниматься следующей историей, которую кто-то предпочёл бы оставить без внимания. Перечислите 200 рублей или другую сумму на работу «Фонаря». Мы работаем для читателей. Благодаря читателям и партнёрам мы можем и дальше делать наше важное дело.


