О новой реформе лицензирования операторов связи заговорили весной 2026 года. С тех пор в отрасли появлялись презентации, таблицы и отдельные параметры будущей системы, но самого законопроекта в открытом доступе пока нет. Именно поэтому почти все цифры, которые сейчас обсуждают операторы, пока стоит воспринимать только как возможные параметры предлагаемой модели, но не как уже принятые правила.
Этой осенью в Москве прошла пресс-конференция, на которой представители нескольких отраслевых объединений подробно рассказали, что они услышали от Минцифры. В мероприятии участвовали Ассоциация телекоммуникационных операторов (АСТО), Ассоциация малых операторов связи (АМОР), «Ростелесеть», комитет по телекоммуникациям АРПП «Отечественный софт», Ассоциация участников отрасли центров обработки данных и региональные операторы. Поводом для встречи стала именно готовящаяся реформа лицензирования. Второй большой темой конференции стали тарифы за размещение линий связи на опорах электросетевых компаний.
Ещё раз: описываемые ниже требования не являются действующим законом. На пресс-конференции представители отрасли рассказывали о параметрах, которые, по их информации, обсуждаются Минцифры. Президент АМОР Дмитрий Галушко также говорил, что финального текста законопроекта представителям малых операторов не показывали. По состоянию на сентябрь это оставалось одним из главных вопросов вокруг реформы.
Вместо множества лицензий хотят оставить три
Об устройстве будущей системы интернет-связи на конференции рассказал директор АСТО Алексей Леонтьев. По его словам, вместо действующих лицензий предлагается оставить три: базовую, универсальную и генеральную.
Цена базовой лицензии, согласно обнародованным на конференции данным, 1 миллион рублей. Кроме того, компании потребуется иметь 5 миллионов рублей собственных средств. Такая лицензия позволит работать на территории муниципального образования, но без оказания услуги передачи данных — то есть для обычного бизнеса, который хочет предоставлять широкополосный доступ в интернет, базовой лицензии будет недостаточно.
Для этого понадобится универсальная лицензия, а её стоимость обсуждается уже на уровне 10 миллионов рублей на десять лет. При этом оператору потребуется иметь 100 миллионов рублей собственных средств. Но и этого будет недостаточно. Компания должна будет соответствовать ещё и географическим требованиям: иметь сеть минимум в 30 процентах муниципальных образований региона, а в городах — охватывать не менее 15 процентов многоквартирных домов.
Третья категория — генеральная лицензия. Она предназначена для крупных операторов. По представленным параметрам, компании понадобится 1 миллиард рублей собственных средств и присутствие в одной трети субъектов России. Стоимость такой лицензии должна составить 50 миллионов рублей.
Алексей Леонтьев объяснил журналистам, почему именно такая конструкция вызывает тревогу у региональных операторов.
— Три лицензии будут подразумевать разные требования и разный набор возможностей этих операторов связи. Универсальная лицензия открывает для операторов возможности оказания основной сейчас услуги — услуги широкополосного доступа в интернет (тот самый проводной интернет — прим. Ф.), и подразумевает необходимость оператора иметь сеть, которая охватывает не менее 30 процентов муниципальных образований региона и в городах не менее 15 процентов числа многоквартирных домов. За такую лицензию необходимо заплатить 10 миллионов рублей на десять лет и иметь собственные средства в размере 100 миллионов рублей, — обозначил Леонтьев.
Собственные средства в данном случае — деньги или имущество компании, которые должны соответствовать установленным требованиям к её финансовому положению. Для небольшой фирмы это принципиально отличается от просто оплаты лицензии. И именно здесь, по мнению представителей отрасли, начинается главная проблема.
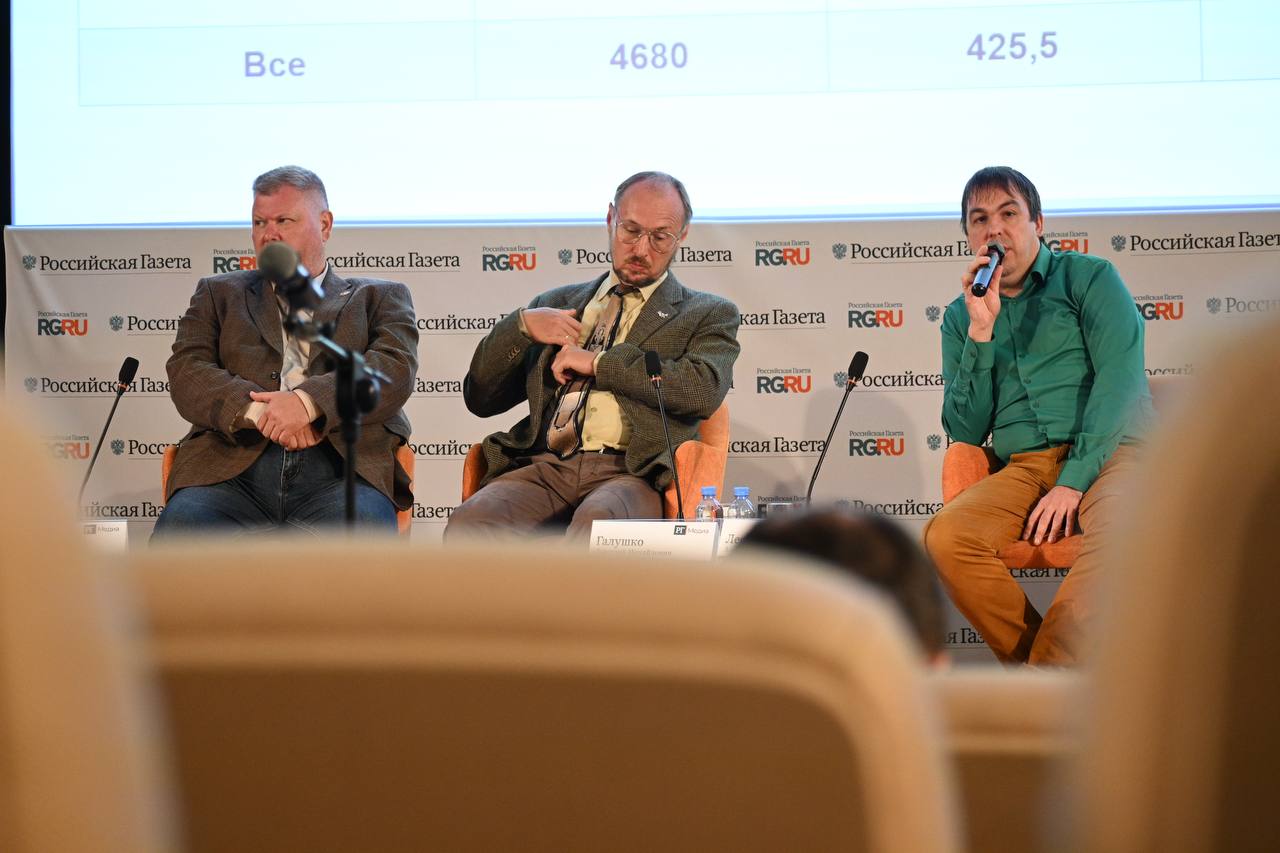 Здесь и далее фото предоставлены организаторами конференции
Совсем не символическая сумма
На первый взгляд 100 миллионов рублей могут показаться суммой, которую способен собрать достаточно крупный бизнес. Но российский рынок фиксированного интернета устроен не только вокруг компаний с многомиллиардными оборотами.
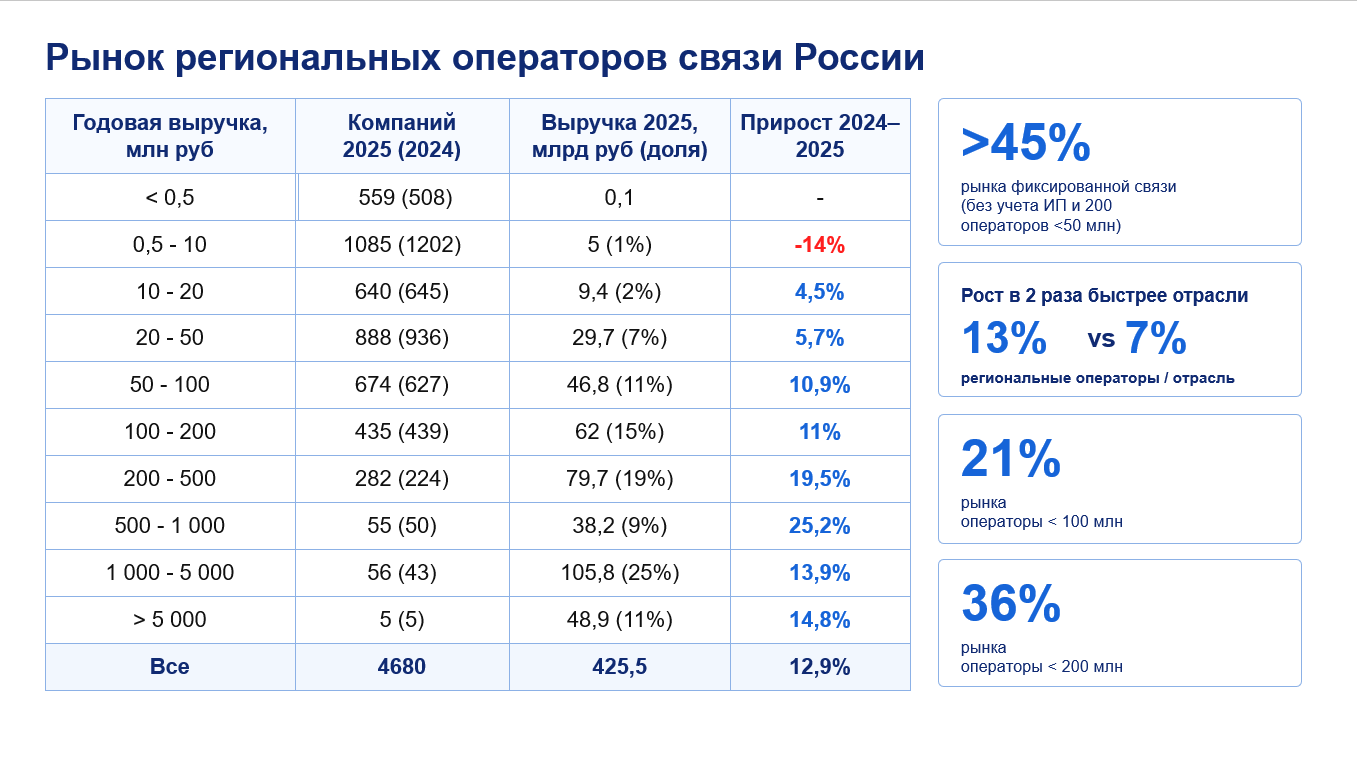
В небольших городах и посёлках работают региональные провайдеры, которые годами строили собственные сети. Многие из них специализируются на конкретном районе, частном секторе, СНТ или нескольких населённых пунктах. Алексей Леонтьев представил расчёты АСТО, сделанные на основе открытых данных Роскомнадзора и Федеральной налоговой службы. Ассоциация выделила 4,68 тысячи действующих операторов с совокупной выручкой 425,5 миллиарда рублей за 2025 год.
Региональные компании, по оценке АСТО, обеспечивают более 45 процентов рынка фиксированной связи и больше половины рынка услуг для физических лиц. При этом операторы с выручкой до 100 миллионов рублей формируют 21 процент регионального рынка.
Если взять компании с выручкой до 200 миллионов рублей, их доля достигает 36 процентов. В абсолютных цифрах это совсем не маленький сегмент.
По данным ассоциации, медианная рентабельность операторов с выручкой до 100 миллионов рублей составляет от 4,8 до 7,1 процента, а медианная годовая прибыль — от 0,14 до 4,89 миллиона рублей. То есть речь идёт не о компаниях, у которых лежат свободные сотни миллионов рублей.
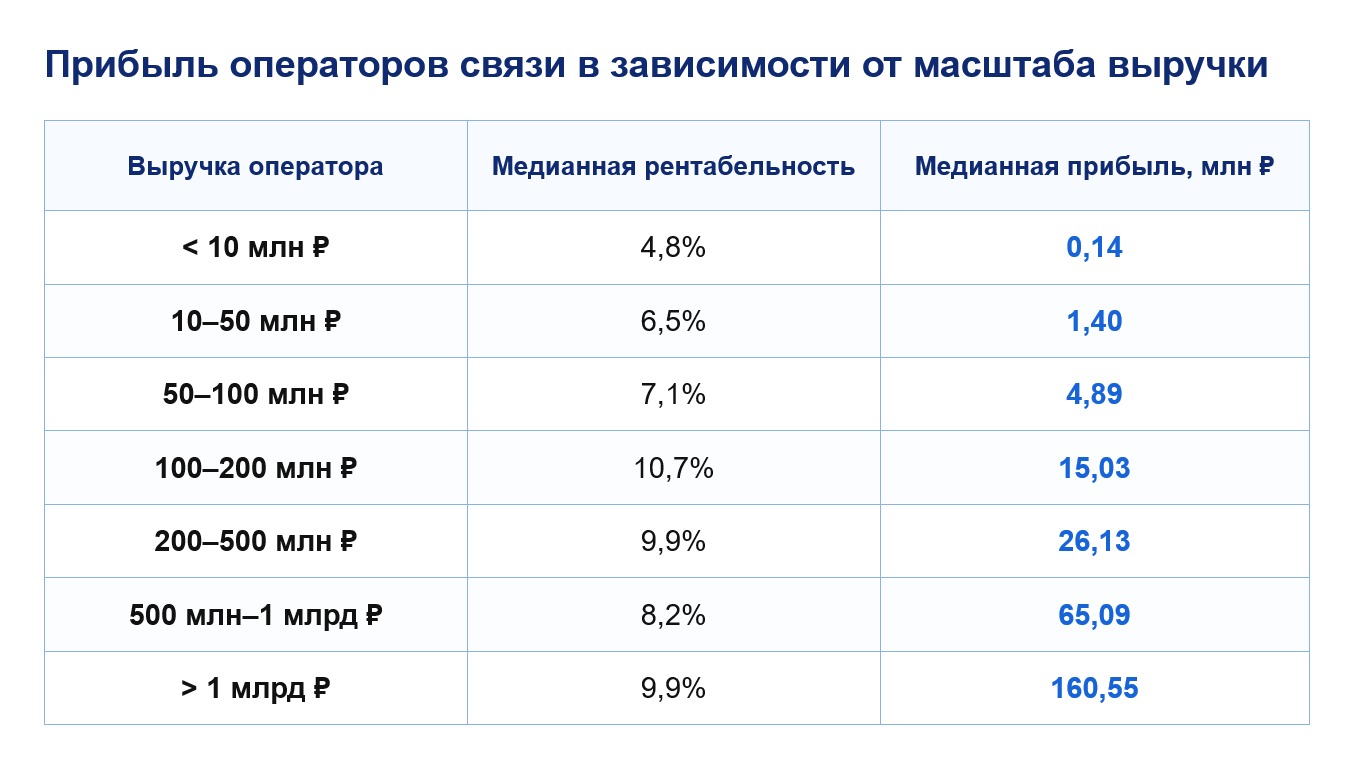 Скрин из презентации Алексея Леонтьева
Леонтьев отдельно объяснил, почему в расчётах АСТО используется порог в 200 миллионов рублей выручки и почему даже его в ассоциации считают оптимистичным.
— Цифры реформы, на первый взгляд, не выглядят запредельными. Реальность в том, что огромную часть рынка делают малые операторы с выручкой 100–200 миллионов рублей в год. Один финансовый барьер создаёт серьёзные проблемы в десятках субъектов. В 26 регионах рынок местных операторов исчезает полностью. Это не оценка «с потолка»: 4 тысячи строк с ИНН, сумма рынка сходится с данными ведомств, — рисует спикер масштаб возможных изменений.
По расчётам АСТО, если с рынка уйдут компании с выручкой до 200 миллионов рублей, в 26 субъектах региональный рынок местных операторов может исчезнуть полностью. Ещё в девяти регионах, по расчётам, останется от 1 до 30 процентов рынка.
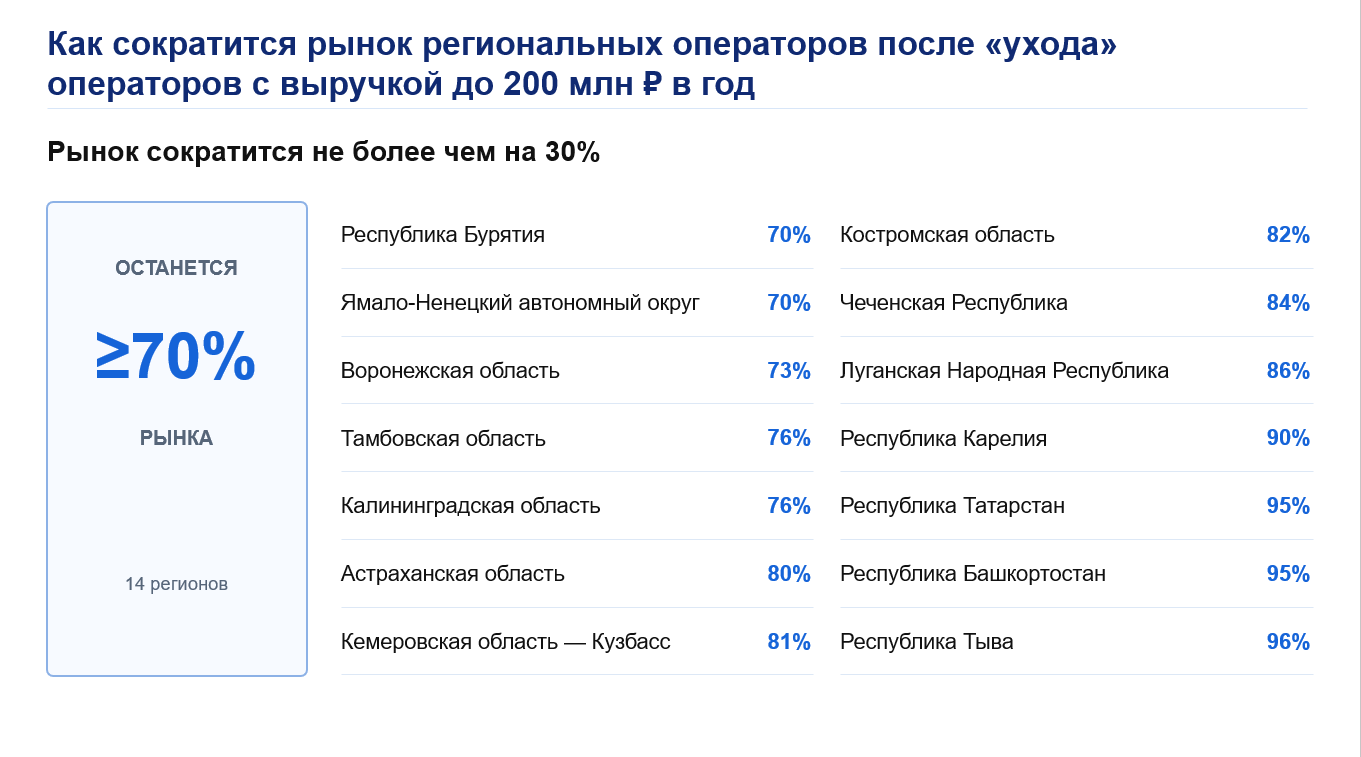
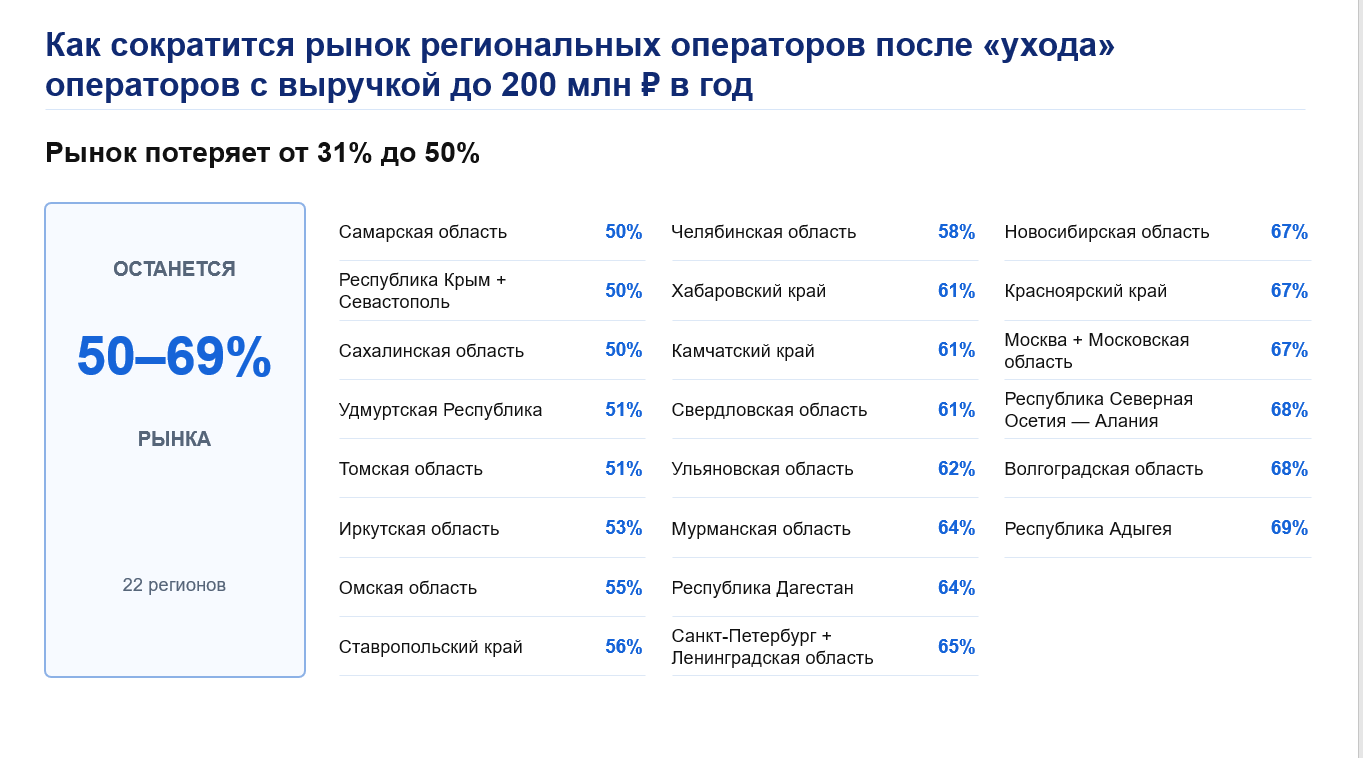
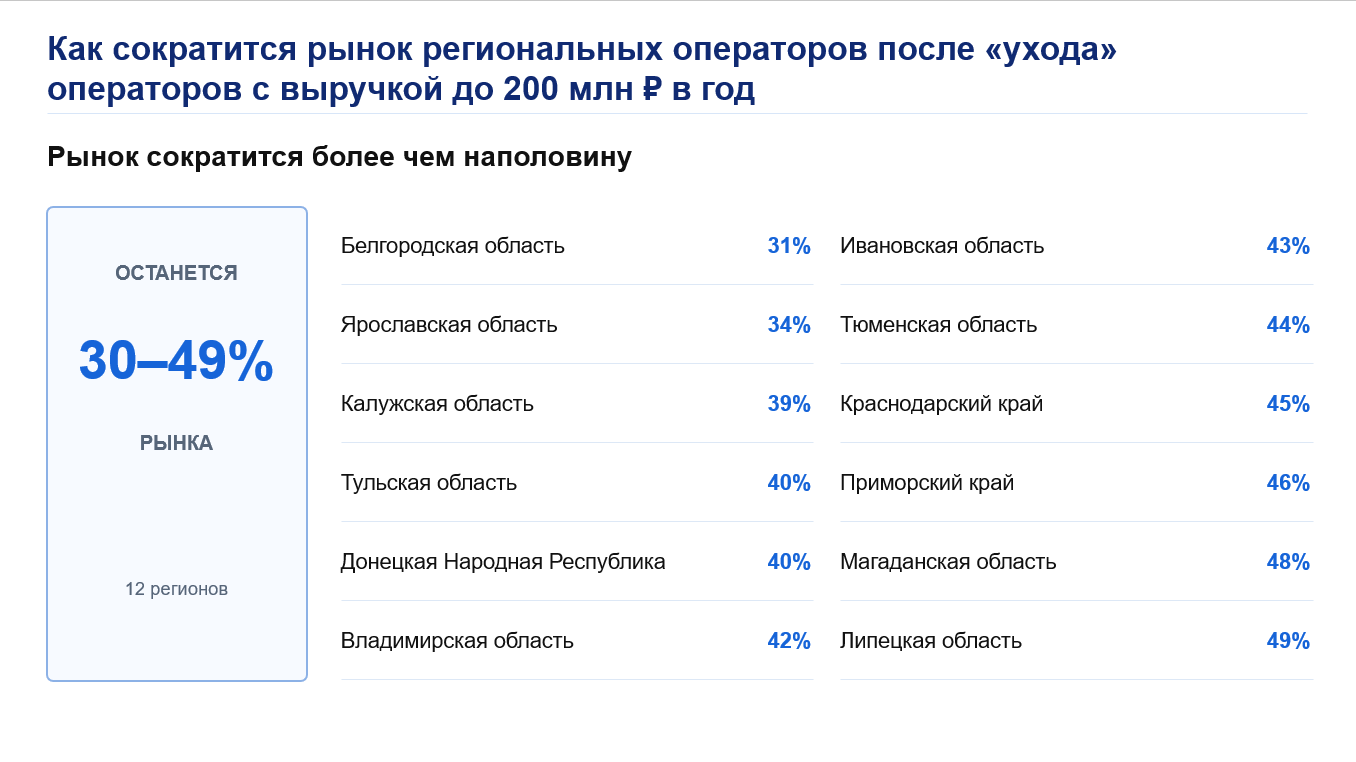
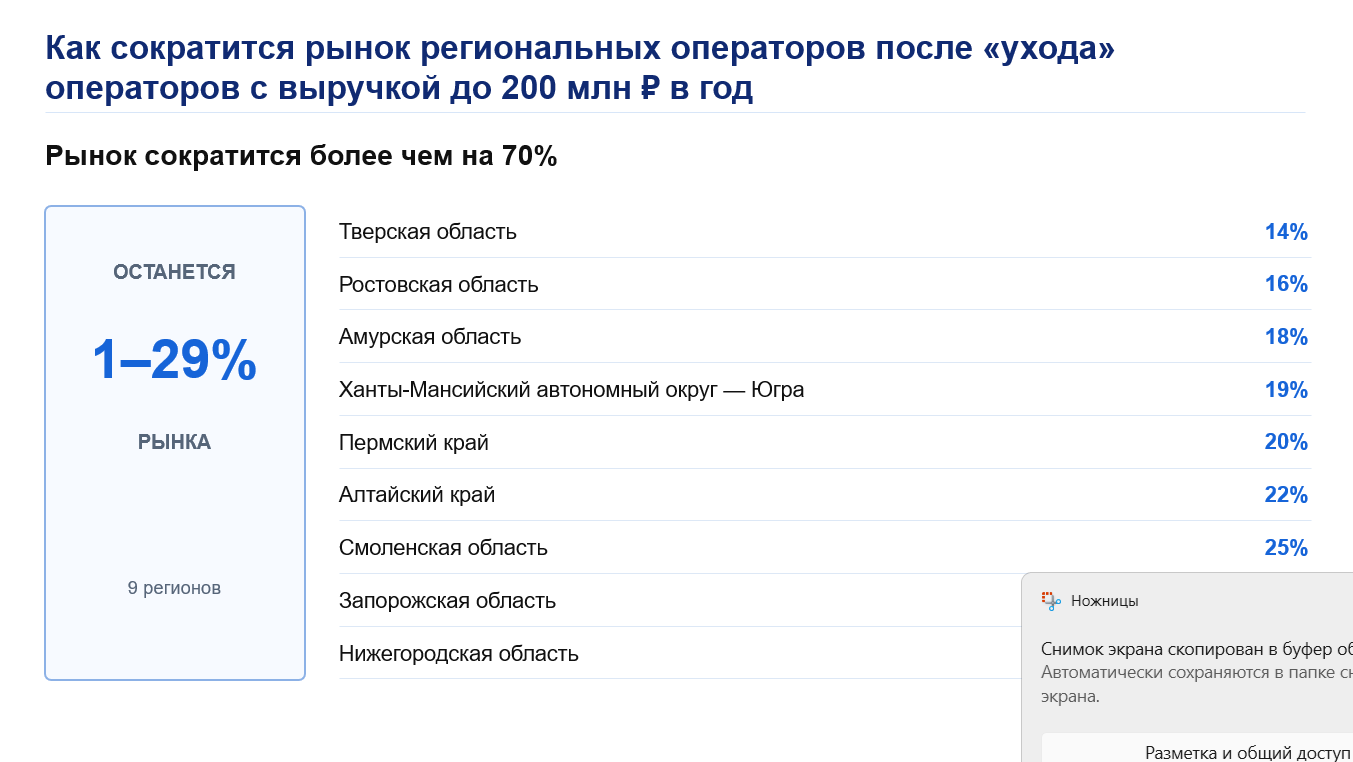
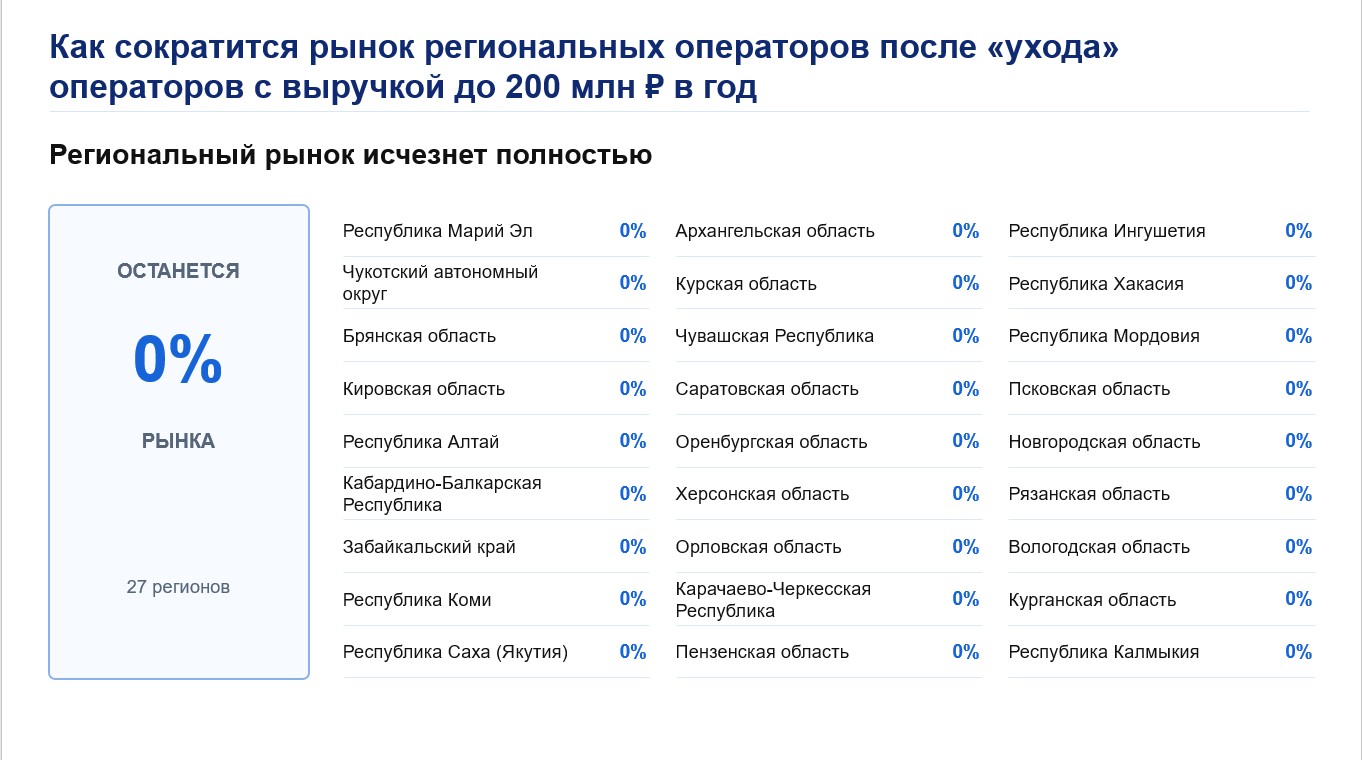
Позднее, в обращении семи ассоциаций к президенту России, цифра выросла до 27 регионов. Там использовалась обновлённая таблица расчётов. Поэтому в материалах отрасли сейчас встречаются обе цифры — 26 и 27. Они относятся к разным расчётам и датам. Авторы обращения также указывают, что исследованные региональные компании за 2025 год получили совокупную выручку около 421 миллиарда рублей, из которых 153 миллиарда рублей приходится на бизнес с доходом до 200 миллионов рублей. Таким образом, финансовый фильтр может затронуть заметную часть регионального рынка.
Почему 100 миллионов недостаточно
Есть ещё одна проблема. Даже если оператор сможет найти деньги на выполнение финансового требования регулятора, ему потребуется соответствовать географическим условиям. Для универсальной лицензии обсуждается присутствие минимум в трети муниципальных образований региона и охват не менее 15 процентов многоквартирных домов в городах. Для крупного федерального оператора строительство сети в нескольких муниципалитетах может быть частью масштабного инвестиционного проекта, но для небольшой компании это совсем другая экономика.
Например, оператор может десятилетиями работать в одном городе, нескольких сёлах или частном секторе и иметь там устойчивую клиентскую базу. Но формально он не соответствует требованию по географии. Тогда ему придётся либо расширять сеть туда, где она может не окупиться, либо уходить с рынка.
Алексей Леонтьев считает именно географический критерий одним из наиболее тяжёлых для бизнеса. По расчётам АСТО, даже среди операторов с выручкой от 200 миллионов до 1 миллиарда рублей расширение сети может потребовать ещё 100–150 миллионов рублей, а то и больше. То есть компании могут столкнуться сразу с двумя расходами: сначала нужно соответствовать финансовому порогу, затем — потратить дополнительные деньги на формальное расширение сети.
В обращении семи ассоциаций к президенту этот риск сформулирован так: единые требования могут заставить операторов инвестировать не туда, где есть реальный спрос, а туда, где необходимо формально выполнить лицензионный показатель.
В 26 регионах рынок может исчезнуть
Расчёты АСТО особенно заметны, если посмотреть не на Россию в целом, а на отдельные субъекты. В материалах ассоциации говорится, что после ухода операторов с выручкой до 200 миллионов рублей рынок местных компаний полностью исчезает, в частности, в Брянской, Кировской, Саратовской, Оренбургской, Новгородской, Рязанской и Вологодской областях, а также в Республиках Коми, Саха (Якутия), Хакасия, Мордовия, Ингушетия и других субъектах.
В ещё девяти регионах, среди которых Тверская, Ростовская и Нижегородская области, а также Алтайский край, может сохраниться от 1 до 30 процентов регионального рынка.
В Белгородской области, по прогнозам, останется только до трети местных компаний на рынке.
 Скриншот из презентации Алексея Леонтьева
В сентябрьском обращении к президенту привели уже обновлённые цифры. Например, после применения финансового фильтра в Краснодарском крае, по расчётам авторов, сохранится 7,76 процента рынка, в Санкт-Петербурге и Ленинградской области — 45,37 процента, в Москве и Московской области — 49,58 процента.
Отдельная проблема — сельская местность. Именно там небольшие компании часто оказываются единственными провайдерами. Федеральным операторам подключение небольшого посёлка может быть экономически неинтересно: клиентов мало, расстояния большие, а обслуживать сеть всё равно нужно.
По оценке АСТО, без местных сетей могут остаться более 50 миллионов человек. По данным ФНС за 2024 год, в региональных операторах, не входящих в федеральные группы, работали 69 тысяч человек.
Маленький оператор может быть единственным оператором в посёлке
Президент ассоциации «Ростелесеть» Олег Грищенко отдельно говорил о малых городах и посёлках. По его словам, именно здесь небольшие компании часто закрывают ту часть рынка, до которой крупным игрокам экономически трудно добраться.
Сейчас все операторы перечисляют два процента выручки в резерв универсального обслуживания (для негосударственных СМИ тоже есть аналогичные отчисления за рекламу в размере трёх процентов от продаж рекламы — прим. Ф.). Эти средства используются в том числе для проектов по устранению цифрового неравенства. При обсуждаемой реформе минимальный платёж в резерв может составить 1 миллион рублей. Для компании с оборотом 10 миллионов рублей это уже 10 процентов всей выручки.
Грищенко привёл пример небольших городов и населённых пунктов, где сеть создавали местные предприниматели.
— В большинстве малых населённых пунктов формировали связь энтузиасты, которые проживали там. Люди жили, они понимали нехватку интернета, сами развивались, строили сети, становились полноценными операторами связи. Эти операторы как раз имеют оборот на уровне 5–10 миллионов рублей в год. Это часто семейный бизнес, но это существующий бизнес, который закрывает потребности населения.
Сейчас предлагается ввести минимальный платёж в резерв универсального обслуживания — 1 миллион рублей. Для компании, которая имеет оборот 10 миллионов — это 10 процентов. То есть отчисления становятся выше, чем налоги. Получается, что мы убиваем существующие сети для того, чтобы потом якобы формально построить какие-то сети, непонятно для кого и непонятно, будут ли они реально востребованы.
Ещё один вопрос — расстояния. В качестве примера Грищенко говорил о небольших населённых пунктах Свердловской области, удалённых от Екатеринбурга на сотни километров. Для регионального оператора прокладывать или арендовать магистраль на такое расстояние может быть нерентабельно. В такой ситуации небольшая местная компания может оказаться нужнее, чем крупный оператор, которому содержание небольшой сети экономически невыгодно.
Поэтому участники конференции считают, что единый порог для всей страны может давать совершенно разные последствия в Москве, другом городе-миллионнике, районном центре и небольшом посёлке.
Самая спорная часть: что будет с сетью, если оператор потеряет лицензию?
Вторая большая часть реформы касается не самой лицензии, а имущества оператора. По озвученным на конференции репликам складывается мнение, что если оператор лишится лицензии, его сеть могут передать в управление крупному оператору, который занимает системное положение в регионе.
Для небольшого бизнеса потеря лицензии может обернуться не только отменой самого права оказывать услуги, но и потерей возможности распоряжаться построенной сетью. Эту часть реформы особенно критиковал президент АМОР Дмитрий Галушко. Он говорил, что право оказывать услуги связи и право собственности на инфраструктуру — разные вещи.
— Право оказывать услуги — это лицензия. Право на сеть — это ввод в эксплуатацию. Это разные права. Забирать сеть у собственника и отдавать её коммерческому эксплуатанту нельзя прикрывать аналогией с электросетевой реформой.
Индекс OECD PMR для фиксированной связи в России уже 5,33 из 6: регулирование и так одно из самых жёстких. Мы возражаем против внесудебного лишения права собственности малых операторов связи и продвижения преимущественного положения существенных операторов связи.
Под «существенными» операторами участники конференции подразумевали несколько крупнейших игроков рынка. Галушко называл среди них «большую четвёрку» (МТС, МегаФон, Билайн и Т2), «Эр-Телеком Холдинг» и «Транстелеком». При этом конкретный механизм передачи сетей пока не закрепили окончательным законом.
Почему операторы говорят о «спящих договорах»?
Один из вариантов, который обсуждают представители отрасли, — так называемый «спящий договор». Смысл идеи в том, чтобы при прекращении работы одного оператора абоненты не остались без интернета. Другой оператор заранее определяется как тот, кто сможет временно принять клиентов и обеспечить им связь.
АМОР предлагает другой вариант — приостановить лицензию, дать компании срок для исправления нарушения, а сеть передавать только в крайнем случае и с компенсацией. Дмитрий Галушко считает, что даже при необходимости сохранить непрерывность связи собственника сети нельзя просто лишать имущества.
— Мы предлагаем хотя бы сохранить процедуру и не отнимать сети в пользу существенных операторов. Если оператор не злостный нарушитель, ему нужно дать последний шанс. Мы предлагаем механизм, при котором межведомственная комиссия может признать оператора нарушителем, но не отнимать лицензию сразу, а приостановить её и дать возможность исправиться. На время исправления непрерывность оказания услуг сохраняется, а оператор платит 10 процентов выручки. Если нарушение устранено, он продолжает работать. Если же оператор действительно не может выполнить требования, сеть может быть передана в управление, но собственник должен получить компенсацию и сохранить право собственности, — уверен эксперт.
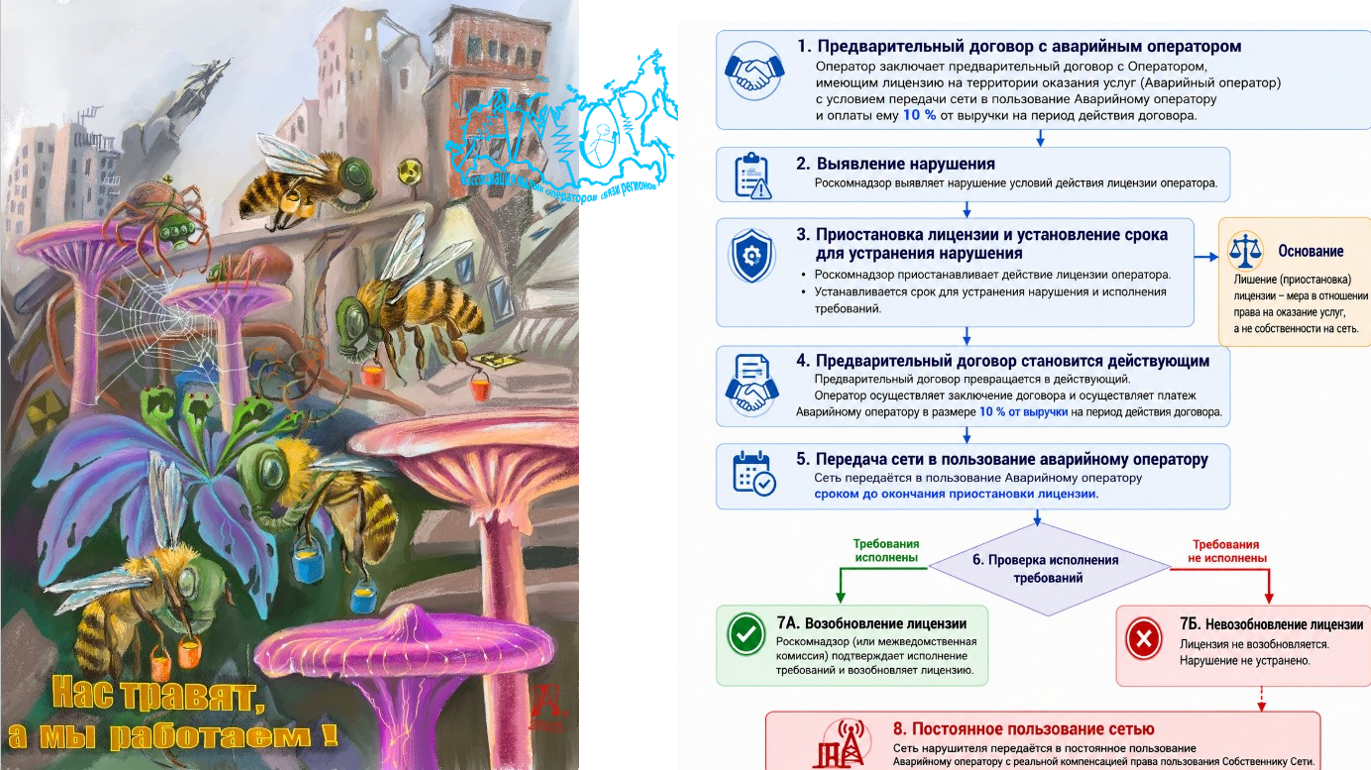 Скрин из презентации Дмитрия Галушко
По словам спикера, формальным основанием для прекращения лицензии может стать не только какое-то чрезвычайное нарушение. Он упоминал, в частности, правила предоставления отчётности. По данным АМОР, с 2024 года по соответствующему контуру было прекращено около 3,3 тысячи лицензий.
Ассоциация также сообщила, что после введения госпошлины в 1 миллион рублей выдача новых лицензий сократилась в 183 раза по сравнению с периодом 2022 — начала 2024 года. Эти цифры представители ассоциации используют как аргумент в пользу того, что дополнительные финансовые барьеры могут ещё сильнее ограничить появление новых игроков на рынке связи.
Почему реформа касается не только провайдеров
На конференции выступили не только представители операторов. Николай Михайлов, глава комитета по телекоммуникациям АРПП «Отечественный софт», говорил о рынке отечественного программного обеспечения.
Небольшие операторы, по его словам, часто становятся первыми заказчиками для разработчиков биллинга, DPI, медиаплатформ, систем защиты контента и других телеком-продуктов. Большой оператор может не захотеть устанавливать непроверенное решение. Маленький оператор, напротив, может стать первой площадкой, где продукт проверят в реальной работе. Если таких компаний станет меньше, разработчикам будет сложнее запускать новые продукты. Михайлов связал это и с бюджетными расходами.
— Можно вводить любые налоговые льготы для IT. Если не будет рынка, на котором продавать продукты, льготы бессмысленны. Малые и средние операторы связи — это рынок для старта разработчиков программного обеспечения. Если этот рынок убрать, сразу продать свой продукт крупному оператору практически невозможно.
Кроме того, уход тысяч операторов обернётся для бюджета расходами на переподключение абонентской базы, и в конечном счёте крупные сети могут прийти за финансированием в тот же бюджет, — говорит Михайлов.
Отдельный вопрос — центры обработки данных. Президент Ассоциации участников отрасли ЦОД Игорь Дорофеев объяснил, что дата-центры и операторы связи давно связаны между собой. ЦОД не существует отдельно от сети: ему нужны разные каналы связи и операторы, через которых данные поступают к пользователям.
В московском дата-центре, по приведённым им данным, может работать 50–70 операторов связи. В регионах их меньше, но именно местные компании обеспечивают связь там, где другой инфраструктуры зачастую просто нет. Дорофеев считает, что сокращение количества операторов может повлиять и на развитие региональных дата-центров.
— ЦОД не работает сам на себя. Чем меньше операторов обслуживают ЦОД, тем хуже доступ населения к цифровым услугам и тем сильнее тормозятся региональные и периферийные дата-центры — в том числе на удалённых промышленных площадках, где связь и так в большом дефиците. При отсутствии связанности будет ограничено будущее развитие дата-центров, которое заключается в вынесении обработки данных ближе к потребителям или, скажем, автономным системам, — отметил спикер.
Что происходит с частным сектором
Для многоквартирного дома провайдеру обычно проще построить сеть: высокая плотность абонентов позволяет быстрее окупить затраты. В частном секторе всё наоборот. Домов может быть меньше, расстояния между ними больше, а кабель приходится протягивать на значительные расстояния. Поэтому местные операторы часто берутся за территории, куда крупному бизнесу идти экономически сложнее. Алексей Калачёв, управляющий директор «Битрейс Телеком», говорил именно об этом. Он рассказал, что после споров о цене «Россети» меняли предмет договора: вместо опоры фигурировала точка крепления, затем кабель, а на рабочих встречах обсуждалось даже волокно.
В 2024–2025 годах операторы снова обращались в ФАС. С января 2026 года тарифы были снижены, но, по словам Калачёва, ведомство отказало в возбуждении дела, из-за чего операторы не могут оспорить переплату за предыдущие два года. Он также рассказал о случаях демонтажа кабелей и проблемах в СНТ, где опоры передавались на баланс «Россетей», а старые согласования с товариществами после этого не признавались. Калачёв считает, что малые операторы нужны именно там, где связь сложнее всего построить.
— Мы не просим льгот. Нам нужны прозрачные и предсказуемые правила, а не как сейчас: сегодня платим за опору, завтра предмет договора меняют. Опора — не рекламная конструкция. Малые операторы развивают частный сектор, камеры видеонаблюдения, доступ к госуслугам, удалённую работу, учёбу и телемедицину. Без справедливого доступа к опорам этот привычный и комфортный мир закончится.
А что там у нас в Белгородской области?
На пресс-конференции Белгородская область прозвучала не только в контексте возможных последствий реформы. К настоящему моменту уже бывший заместитель председателя Комитета Госдумы по развитию гражданского общества Сергей Обухов направил участникам правительственную телеграмму. Лично приехать на конференцию он не смог, поскольку находился в командировке в Белгородской области. В сообщении Обухов написал, что представленные ассоциациями альтернативные варианты заслуживают учёта, поскольку малые операторы на труднодоступных территориях выполняют важную социальную функцию. Он также указал на необходимость сохранять конкуренцию и напомнил, что закон о связи закрепляют модели равных условий и многообразия форм собственности.
Первый зампред Комитета Госдумы по информационной политике Антон Ткачёв планировал участвовать в конференции, но также находился в Белгородской области и, как невесело пошутил ведущий конференции Леонид Конюк, оказался «без связи».
Но для самого региона вопрос связи уже давно не шутка. В Белгородской области местные операторы работают не только в областном центре, но и в Старом Осколе, частном секторе, населённых пунктах и СНТ. Старооскольский предприниматель и глава местных компаний «Осколтелеком», «Узел связи», «Осколтелеком ТВ» и «ГорПТУС» Игорь Микуляк рассказал о возможных последствиях нововведений.
— Первые разговоры о реформе начали вести ещё весной, но телеком-сообщество в целом достаточно скептически отнеслось к ним, так как просто не верилось, что реформу могут принять в таком виде. Но, как видим, данная реформа становится реальностью буквально на наших глазах. Считаю, что новые законы могут привести к олигополизации телеком-рынка. Новые пороги по уставному капиталу и лицензированию фактически отсекут малый бизнес. Их инфраструктура перейдёт к крупным игрокам, что на локальных рынках создаст монополию. Это, в свою очередь, приведёт к росту цен для конечного потребителя и к ухудшению качества услуг, поскольку операторы будут экономить на развитии сетей, — уверен Микуляк.
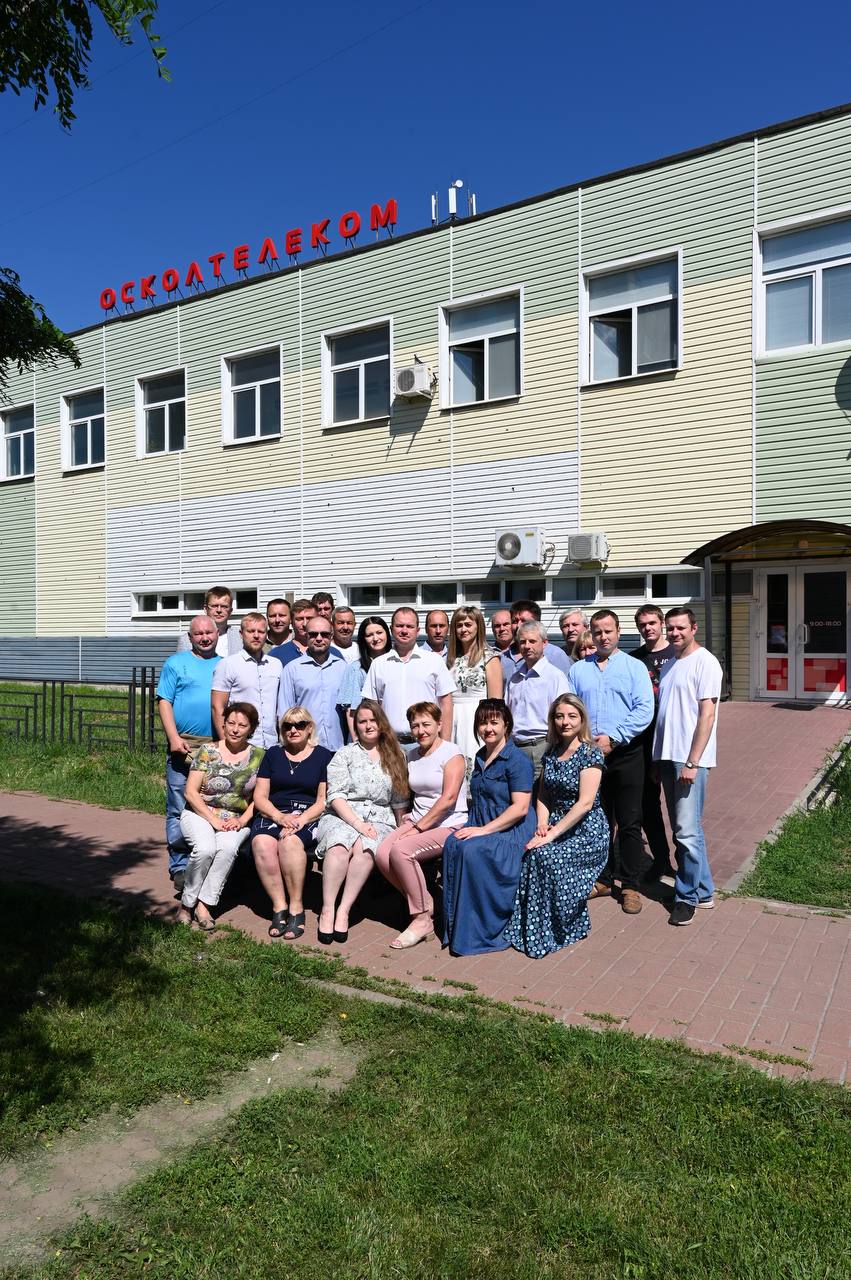 Сотрудники компании «Осколтелеком», фото из личного архива Игоря МикулякаРынок интернет-услуг в России очень конкурентен, что способствовало его развитию. Сейчас интернет в Старооскольском городском округе есть практически везде, даже в сёлах и СНТ, куда федеральные операторы не пошли бы из-за низкой рентабельности. В большей степени благодаря местным операторам, которые строили сети за свои деньги, не используя государственных субсидий и фактически закрывая социальные обязательства государства в малых населённых пунктах.
— Мы планомерно реализуем обязательства перед государством согласно утверждённому плану. Находимся в контакте с ведомствами, развиваем сети в частном секторе и ждём окончательного решения. Рассчитываем, что в финальной версии будут предусмотрены переходные периоды и дифференцированный подход к операторам в зависимости от масштаба деятельности. Надеемся, требования смягчат, и это не приведёт к существенному уменьшению количества операторов. Ведь история показывает: конкуренция — это движущая сила развития, — говорит Микуляк.
Для Старооскольского городского округа вопрос частного сектора особенно заметен. Предприниматель говорит, что местные компании приходили туда, где крупные операторы не видели достаточной рентабельности. Это напрямую пересекается с тем, о чём говорили на московской конференции представители «Ростелесети»: одинаковые требования для компаний разного масштаба и разных территорий могут иметь разный эффект.
Вадим Рожков —директор по развитию ООО «БСТК», но белгородцы знают компанию под брендом «Лучше.net». Руководитель оператора связи тоже внимательно следит за обсуждением реформы.
— Всё, что сейчас обсуждается, воспринимаем как рабочие инициативы. При этом общее направление уже понятно: новая система лицензирования, требования к уставному капиталу, более жёсткая связка лицензирования с выполнением требований СОРМ, дополнительные требования к операторам и масштабу сети. Цели понятны: на рынке должны работать надёжные компании, которые выполняют требования безопасности, обеспечивают качество связи и способны вкладываться в развитие сети. С этим сложно спорить. Вопрос скорее в том, какими именно инструментами этого добиваться и насколько они будут учитывать реальную работу уже действующих операторов, — отмечает он.
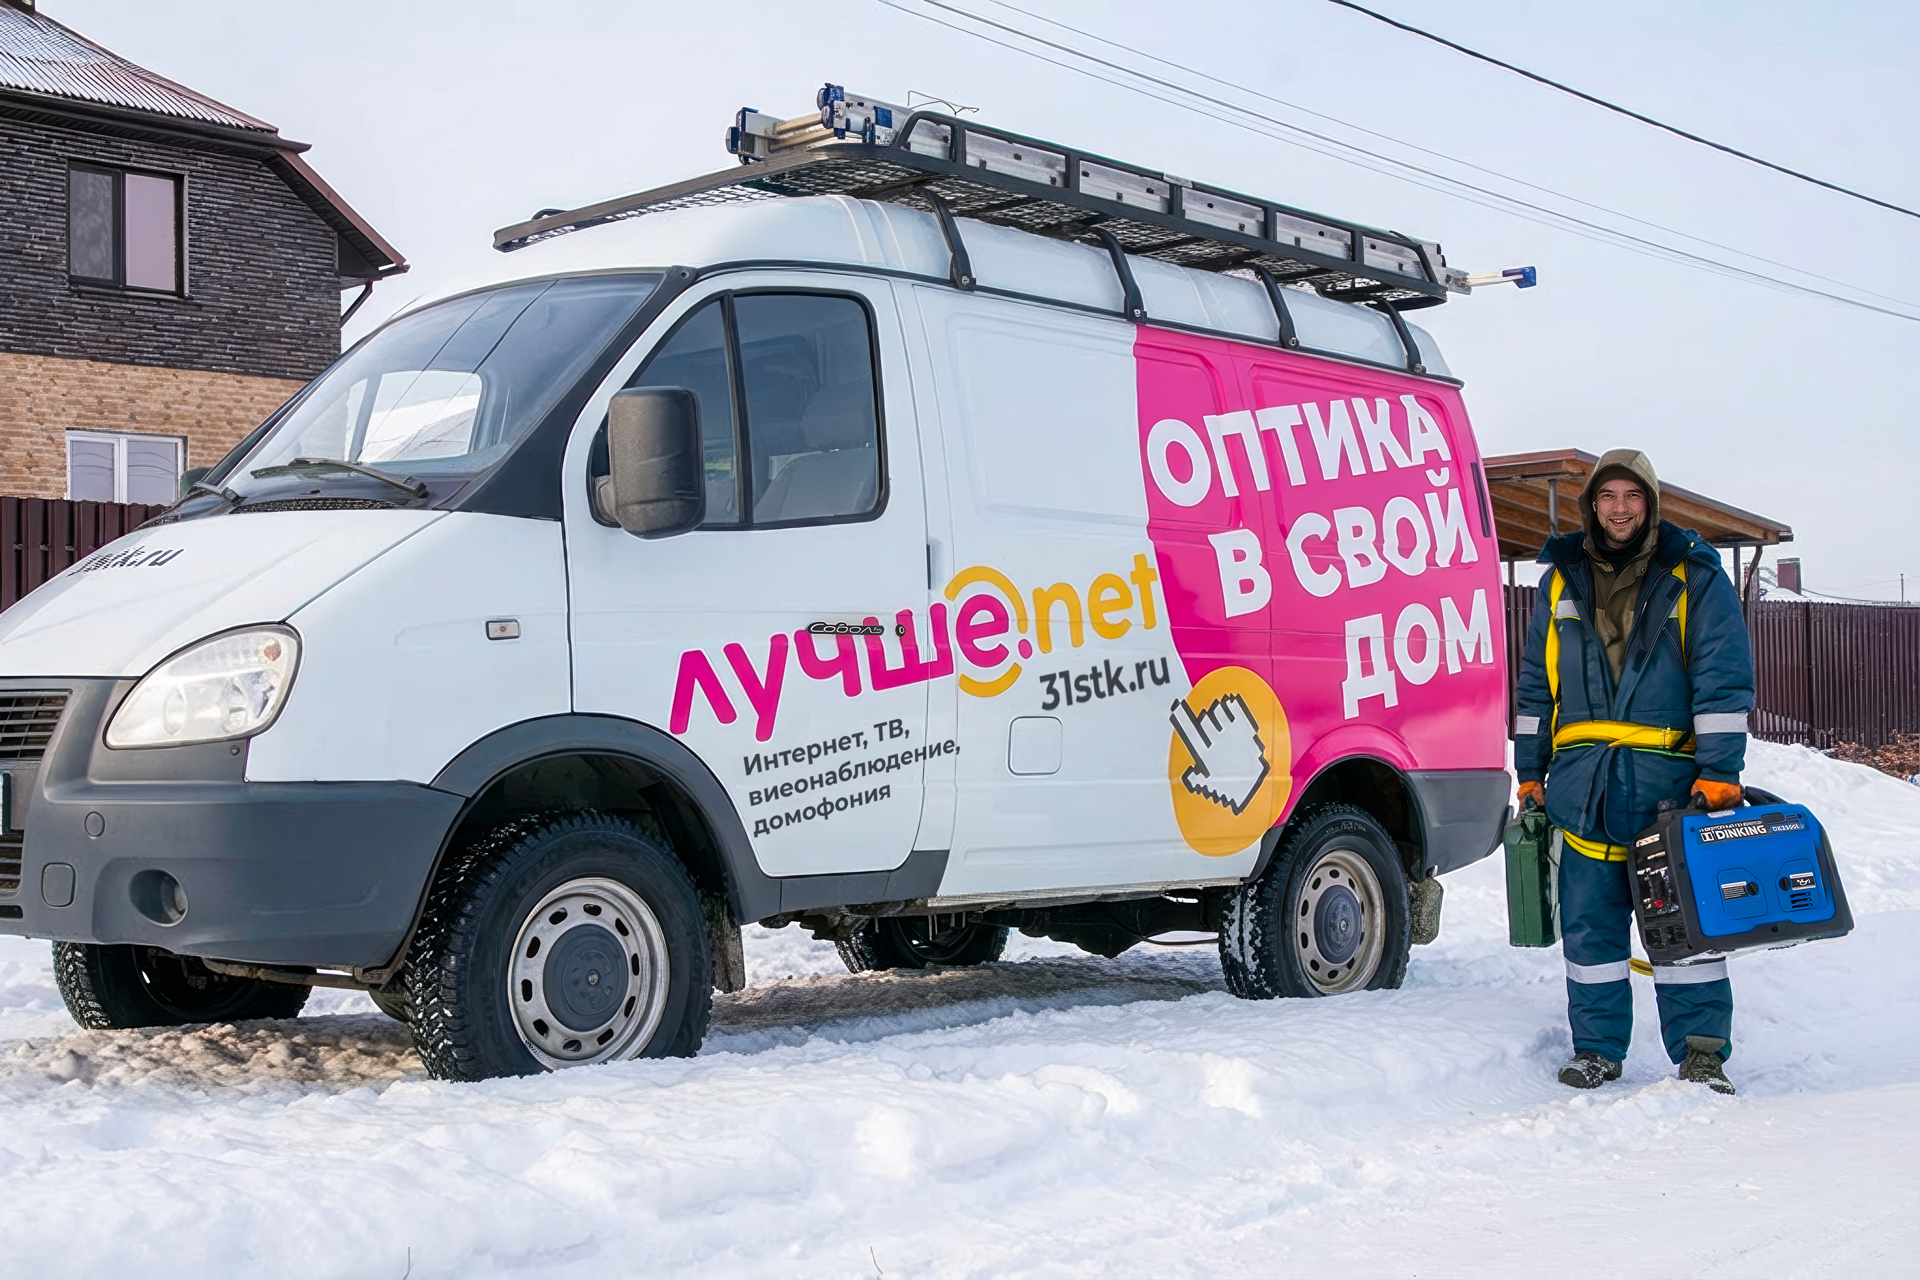 Фото из личного архива Вадима Рожкова
Для «Лучше.net» выполнение обязательных требований само по себе не является принципиальным препятствием, — утверждает Рожков. Компания уже работает в рамках действующего законодательства.
— Наша компания выполняет все действующие требования законодательства. Если появятся новые обязательные требования, будем выполнять и их. Здесь для нас главный вопрос не в том, выполнять или нет, а в том, какой в итоге будет совокупная нагрузка.
Для операторов ШПД сейчас обсуждается универсальная лицензия стоимостью 10 миллионов рублей, а также отдельные требования к уставному капиталу. Для нас это не вопрос возможности продолжать работу, но 10 миллионов рублей — всё равно существенный инвестиционный ресурс. Эти средства можно было бы направить на строительство и модернизацию сети, резервирование электропитания, повышение устойчивости инфраструктуры и восстановление повреждённых участков. В условиях нашего региона всё это требует постоянных вложений.
Директор компании отдельно упомянул и СОРМ.
— СОРМ для нас — тоже не новое требование, действующие требования в этой части мы уже выполняем. Кроме этого, у операторов и без новой реформы достаточно серьёзный объём требований, связанных с безопасностью, устойчивостью и защитой инфраструктуры. Эта работа идёт постоянно.
 Фото из личного архива Вадима РожковаОтдельно обсуждается механизм на случай лишения лицензии — так называемые «спящие договоры» с другим оператором, чтобы абоненты не остались без связи. Сейчас АМОР предлагает более мягкую модель с аварийным оператором, и хорошо, что Минцифры готово рассматривать разные варианты. Для белгородского оператора главным вопросом остаётся то, какой именно будет окончательная версия документа.
— Мне кажется, здесь особенно важен нормальный диалог с участниками рынка. У государства есть понятные задачи, а у операторов есть практический опыт и понимание того, как те или иные требования будут работать в реальной сети. Чем раньше такие вещи обсуждаются вместе, тем больше шансов получить действительно работающие правила. Мы к ситуации относимся спокойно. Когда появится сам законопроект, уже можно будет предметно оценить, что конкретно изменится для нашей компании и какие дополнительные ресурсы для этого потребуются, — говорит Вадим Рожков.
Что будет с интернетом у белгородцев?
Пока нет текста законопроекта, нельзя точно сказать, сколько белгородских компаний должны будут изменить свою работу, какие лицензии им придётся получать и какие переходные периоды будут предусмотрены. Прогнозы и опасения операторов о том, что после реформы в Белгородской области станет меньше операторов и вырастут цены, — пока только прогнозы и опасения.
Но уже сейчас понятно, какие параметры они будут отслеживать в окончательном документе. Первый — стоимость лицензии. Второй — требования к собственным средствам. Третий — ежегодные платежи в резерв универсального обслуживания. Четвёртый — требования к географии сети и доле многоквартирных домов. Пятый — порядок работы с лицензией при нарушениях. Шестой — судьба сети оператора, если его лицензия будет прекращена. И, наконец, переходный период, который для действующих компаний особенно важен: речь идёт о сетях, которые уже построены, об абонентах, оборудовании и специалистах.
А что будет в городах-миллионниках?
На первый взгляд кажется, что крупные города от реформы должны пострадать меньше. Там много клиентов, высокая плотность населения и работает несколько крупных операторов. Но проблема может возникнуть из-за требования по многоквартирным домам.
Олег Грищенко привёл в пример Екатеринбург, где более 8 тысяч многоквартирных домов. Там работают компании разного масштаба: кто-то обслуживает отдельный район, кто-то частный сектор, кто-то СНТ или коттеджные посёлки. Если компания специализируется, например, только на частном секторе, она может не иметь необходимой доли многоквартирных домов.
В Москве, по приведённым на конференции данным, около 36 тысяч МКД. И здесь ситуация с локальными операторами ещё сложнее. Теоретически компании могут объединяться. Но объединение телеком-сетей — это не просто смена вывески. У каждого оператора собственные биллинг, CRM, колл-центр, ERP, системы управления сетью и СОРМ (система технических средств для оперативно-розыскных мероприятий, которую операторы устанавливают на своих сетях в соответствии с требованиями законодательства — прим. Ф.).
Грищенко говорил, что нормальная интеграция двух компаний может занимать один–два года, поэтому массовое объединение тысяч компаний одновременно может стать отдельной технической проблемой.
Отдельная история — новые регионы
Третьим кластером, который выделил Олег Грищенко, стали новые российские регионы. По его словам, там работают небольшие местные компании, которые строили сети ещё до изменения статуса территорий или развивали их уже после боевых действий. Представитель «Ростелесети» говорил о большой нагрузке на такие компании. Им приходится восстанавливать связь, заходить на территории после боевых действий, обеспечивать инфраструктуру и одновременно выполнять требования законодательства.
По словам Грищенко, многие такие операторы уже брали кредиты, чтобы установить СОРМ, поэтому новые финансовые требования, по его оценке, могут стать для них дополнительной нагрузкой.
А почему вообще потребовалась эта реформа?
Представители отрасли неоднократно говорили, что понимают заявленные государством задачи: безопасность сетей, соблюдение требований законодательства, модернизация инфраструктуры и повышение устойчивости связи. Но они считают, что способы достижения этих целей требуют дополнительного обсуждения. В частности, на конференции звучала тема СОРМ и других требований безопасности. Операторы уже обязаны устанавливать соответствующее оборудование и выполнять требования законодательства.
По мнению АМОР, дополнительные финансовые барьеры сами по себе не решают проблему безопасности. При этом участники рынка расходятся с Минцифры в оценке последствий предлагаемой модели. Ассоциации считают, что при сокращении числа операторов конкуренция станет ниже, а это может повлиять на цены, качество обслуживания и развитие сетей.
Отдельно о конкуренции
Для небольшого оператора связь — это не только интернет-тариф и абонентская база. Это сеть, проложенная по улицам, оборудование, узлы связи, специалисты, аварийные бригады, договоры с владельцами инфраструктуры. Именно поэтому операторы считают, что передача сети крупной компании не означает автоматического сохранения прежнего качества обслуживания.
Галушко говорил и о другом риске — концентрации рынка. По его мнению, если сначала уйдут малые операторы, а затем начнут сокращаться средние, большая часть инфраструктуры окажется у нескольких крупных компаний. При этом он предложил не делать окончательных выводов до появления самого законопроекта. Пока невозможно точно сказать, какие формулировки попадут в документ, какие сроки переходного периода будут установлены и каким будет порядок работы с уже действующими лицензиями.
Опоры ЛЭП: ещё один конфликт вокруг интернета
Вторая тема конференции касается уже действующей инфраструктуры. Чтобы протянуть интернет в частный сектор, СНТ, деревню или коттеджный посёлок, оператору часто приходится использовать опоры линий электропередачи. Вопрос заключается в цене такого размещения. По словам представителей АСТО, раньше плата рассчитывалась прежде всего за размещение линии на опоре. Теперь «Россети» переходят к модели, при которой учитывается количество элементов: кабелей, точек крепления и другого оборудования. Для одного и того же маршрута это может означать увеличение платежа.
Первый заместитель генерального директора АСТО Олег Зиборов напомнил о постановлении правительства №2106. Оно устанавливает правила недискриминационного доступа операторов связи к инфраструктуре. По позиции участников конференции, плата должна быть связана с экономически обоснованными затратами владельца инфраструктуры и нормой прибыли. Проблема, по словам операторов, в том, что расчёт тарифа не всегда раскрывается. Зиборов сформулировал претензию так:
— Правила обещают прозрачность и право запросить расчёт. Но цифры не раскрывают, ссылаясь на коммерческую тайну. Нельзя скрывать формулу, фактически понесённые расходы и источники возмещения. Операторы не оспаривают право владельца инфраструктуры получать необходимые расходы и разумную прибыль. Вопрос в другом: за что именно берут 100–200 рублей в месяц и почему оператор не может увидеть расчёт этой суммы, — говорит спикер.
В двух субъектах России, по данным участников конференции, новая схема тарификации уже применяется, а в других регионах её запуск ожидался осенью.
Для Белгородской области важна и вторая часть московской конференции — доступ к электросетевой инфраструктуре. Если провайдер работает в частном секторе, СНТ или небольшом населённом пункте, ему часто приходится использовать опоры ЛЭП. Поэтому изменение принципа тарификации может непосредственно отражаться на себестоимости строительства и эксплуатации сети. Но сама проблема, которую обсуждали участники конференции, имеет более широкий характер: оператору нужна инфраструктура для строительства сети, а цена доступа к ней влияет на экономику подключения частного сектора.
Когда цену снижает суд
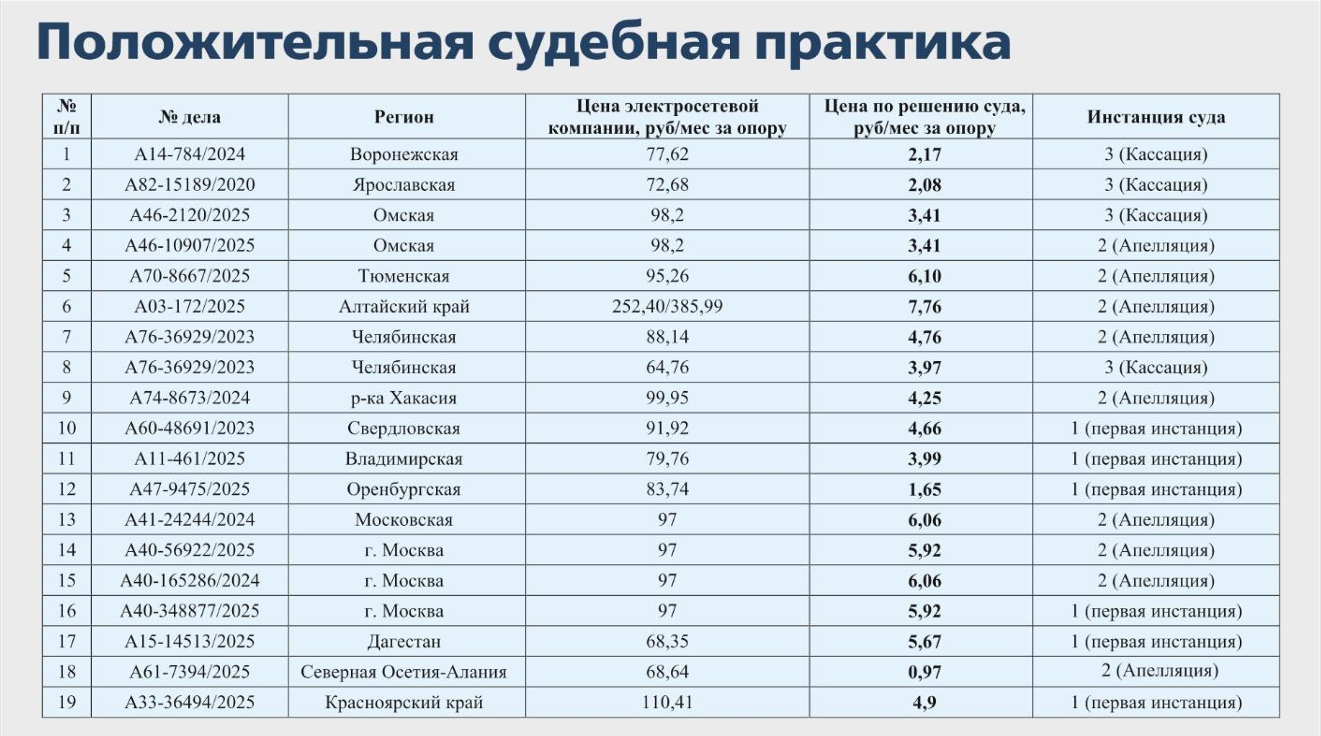
На конференции приводились примеры из разных регионов. Один из наиболее заметных — судебный спор в Ярославской области. Арбитражный суд установил экономически обоснованную плату в размере 2 рублей в месяц за размещение линии на одной опоре.
Спикеры оценили расходы на содержание опоры примерно в 1,5 рубля в месяц. При этом в отдельных регионах действуют тарифы в десятки и даже сотни рублей.
Александр Самойлов, директор «СитиЛайн» из Бузулука, рассказал о своём опыте: за аренду опоры у «Коммунальных электрических сетей» в 2022 году они платили 31 рубль в месяц, а в текущем — уже 66,6 рублей. Он сравнил эти цифры с судебными решениями в других субъектах. В Алтайском крае цена, по его словам, снизилась с 252 рублей до семи рублей, в Северной Осетии- Алании — с 68 рублей до 97 копеек. Предприниматель использовал образное сравнение.
 Скрин из презентации Александра Самойлова
— Получается, что в разных регионах у нас стоят столбы из разных материалов: территория страны одна, но в каких-то регионах столбы золотые, а в других — обыкновенные. В Оренбуржье, следуя установленным энергетиками тарифам, столбы из золота — 66,53 рубля вместо тех 2–8 рублей, которые мы видим в судебной практике других регионов. При этом речь идёт об одной и той же инфраструктуре — опорах линий электропередачи. Поэтому для операторов вопрос прозрачности расчёта здесь принципиальный, — утверждает спикер.
Самойлов также рассказал о демонтаже линий. По его информации, после таких работ без интернета в 2024 году остались более 3 тысяч абонентов, в 2025-м — более 4 тысяч. В 2026 году в Бузулуке отключили около 1 тысячи абонентов в период, когда мобильный интернет почти не работал из-за ограничений, введённых при атаках беспилотников.
Директор компании «Фотон» Юрий Беззубцев рассказал о другом длительном споре. Компания работает в Переславле-Залесском и строит сети в частном секторе и дачных территориях. По его словам, ещё в 2014 году «Россети» предлагали цену 147 рублей за опору в месяц. ФАС признала её завышенной. В 2021 году после нового обращения была установлена цена 74 рубля, однако спор продолжился в суде. Беззубцев добавил, что при анализе затрат удалось установить значительно меньшую стоимость содержания опоры.
В материалах конференции также приводились решения Арбитражного суда Ярославской области, Арбитражного суда Москвы и судов Хакасии и Алтайского края, где тарифы снижались до нескольких рублей. Юрий Беззубцев заявил:
— 2 рубля в месяц — это то, что суд признал экономически обоснованным. Всё остальное в тарифе — не затраты на опору. Сетевая компания обязана предоставлять доступ по пунктам постановления №2106. Мы считаем, что цена должна рассчитываться исходя из реальных расходов.
При этом АСТО отдельно оговорила: ассоциация не утверждает, что двойное взыскание расходов уже доказано по каждому объекту. Операторы требуют проверить закупки и капитальные проекты «Россетей», где одновременно фигурируют работы по демонтажу и переподвесу ВОЛС — волоконно-оптических линий связи. Пока формула тарифа закрыта, сравнить сметы, акты и ежемесячную плату по каждому объекту, по мнению ассоциации, невозможно.
В сентябре операторы дошли до президента
9 сентября семь отраслевых ассоциаций направили коллективное обращение президенту России Владимиру Путину. Под документом подписались руководители «Ростелесети», АМОР, АСТО, Ассоциации компаний связи, «Облтелесети», «Макател» и «УралАОС». Авторы письма попросили до принятия реформы провести независимую социально-экономическую оценку последствий по регионам и группам операторов. Кроме того, они предложили провести правовую оценку механизма передачи сетей, оценить влияние реформы на конкуренцию и создать межведомственную рабочую группу с участием Минцифры, Минэкономразвития, ФАС, отраслевых ассоциаций и операторов.
В обращении также говорится, что параметры универсальной лицензии — 10 миллионов рублей за лицензию, 100 миллионов рублей собственных средств и ежегодное отчисление в резерв универсального обслуживания не менее 1 миллиона рублей — могут оказаться несопоставимыми с экономикой значительной части действующих компаний. Представители ассоциаций при этом подчёркивают, что готовы предоставить правительству свои расчёты и исходные данные.
На сегодня ситуация выглядит так: отрасль уже сформулировала претензии и предложения, но окончательные правила ещё не утверждены.
Что требуют ассоциации
По итогам пресс-конференции пять отраслевых объединений заявили о подготовке совместного меморандума. Среди предложений участников:
- провести публичное обсуждение проекта реформы до внесения документа в Госдуму;
- разделить право на оказание услуг и право собственности на сеть;
- не допускать безвозмездного изъятия инфраструктуры;
- пересмотреть финансовые и географические требования с учётом экономики небольших операторов;
- оценить бюджетные расходы на переподключение абонентов;
- сохранить возможность приостановки лицензии с периодом на исправление нарушения;
- раскрывать формулу расчёта платы за размещение линий на опорах;
- установить предельные тарифы на размещение линий связи на опорах ЛЭП;
- обеспечить единые правила доступа операторов к инфраструктуре.
При этом участники конференции не выступают против самой идеи требований к безопасности и модернизации. Их основной аргумент — в масштабе и последствиях предлагаемых изменений.
На конференции отдельно подчёркивалось: пока нет окончательной редакции закона, нет и конкретных окончательных решений по механизму передачи сетей. Одновременно, по словам Алексея Леонтьева, во время встречи с Минцифры представителям отрасли сообщили, что документы подготовлены и ведомство рассчитывает продвигать их осенью. Именно поэтому сейчас две параллельные реальности. Первая — официального закона с окончательными параметрами ещё нет. Вторая — операторы уже считают последствия тех требований, о которых им сообщили в ходе обсуждений.


